En bref
🧭 Une maladie chronique ne signifie pas refus automatique : l’assureur regarde surtout la stabilité du traitement, les complications éventuelles et le montant couvert.
📌 La loi Lemoine peut supprimer le questionnaire médical sur certains crédits immobiliers : 200 000 € par assuré et remboursement avant 60 ans.
🔎 Si le dossier reste sensible, la convention AERAS déclenche un examen à plusieurs niveaux, avec parfois une chance réelle de contourner un premier refus.
La maladie chronique bloque-t-elle vraiment l’assurance emprunteur ?
Non, pas automatiquement. En pratique, l’assureur cherche surtout à mesurer la probabilité d’un sinistre sur la durée du prêt : arrêt de travail prolongé, invalidité, hospitalisation répétée ou aggravation de l’état de santé. Autrement dit, plus la pathologie est stabilisée et bien documentée, plus le dossier reste défendable.
Ce qui complique les choses, c’est moins l’étiquette de “maladie chronique” que ses conséquences concrètes. Un diabète équilibré, un asthme léger ou une MICI stabilisée ne sont pas évalués comme une pathologie avec complications rénales, cardiaques ou respiratoires. L’assureur ne voit pas seulement un diagnostic : il voit un risque, des dates, des examens et des antécédents.
Quelles maladies chroniques attirent le plus l’attention des assureurs ?
Les dossiers les plus sensibles sont souvent ceux liés à des pathologies qui peuvent évoluer par poussées ou avec complications. On pense au diabète, à l’asthme sévère, aux maladies inflammatoires chroniques de l’intestin, à la polyarthrite rhumatoïde, à la sclérose en plaques ou à certaines maladies auto-immunes. Cela ne veut pas dire refus systématique, mais souvent questionnaire plus poussé, surprime ou garanties amputées.
| Situation fréquente | Lecture de l’assureur | Effet possible | Bon réflexe |
|---|---|---|---|
| Diabète stabilisé | Risque variable selon complications et suivi | Surprime ou conditions spécifiques | Fournir bilan récent et traitement |
| Asthme léger à modéré | Évaluation selon fréquence des crises | Acceptation fréquente, parfois réserve | Montrer la stabilité sur 12 mois |
| ALD exonérante | Statut administratif, pas verdict assurantiel | Pas d’avantage automatique | Ne pas confondre ALD et droit à l’oubli |
| Cancer en rémission | Historique médical très encadré | Accès facilité si délai AERAS atteint | Vérifier la grille de référence AERAS |
| Maladie avec complications | Risque plus élevé sur ITT/IPT | Exclusion ou tarification renforcée | Comparer plusieurs assureurs avant signature |
Il faut aussi distinguer deux choses que l’on mélange trop souvent : la garantie décès et les garanties liées à l’incapacité ou à l’invalidité. Une maladie chronique peut laisser passer une couverture décès “correcte” tout en provoquant une exclusion sur l’ITT ou l’IPT. C’est là que la lecture du contrat devient cruciale, parce que le diable se cache souvent dans les petites lignes.
Quels sont vos droits avec la loi Lemoine et la convention AERAS ?
La loi Lemoine et la convention AERAS forment le duo de base pour un emprunteur atteint d’une maladie chronique. La première allège ou supprime le volet médical dans certains cas ; la seconde organise un réexamen du dossier quand le risque est jugé aggravé. Ensemble, elles évitent qu’un premier “non” ferme définitivement la porte.
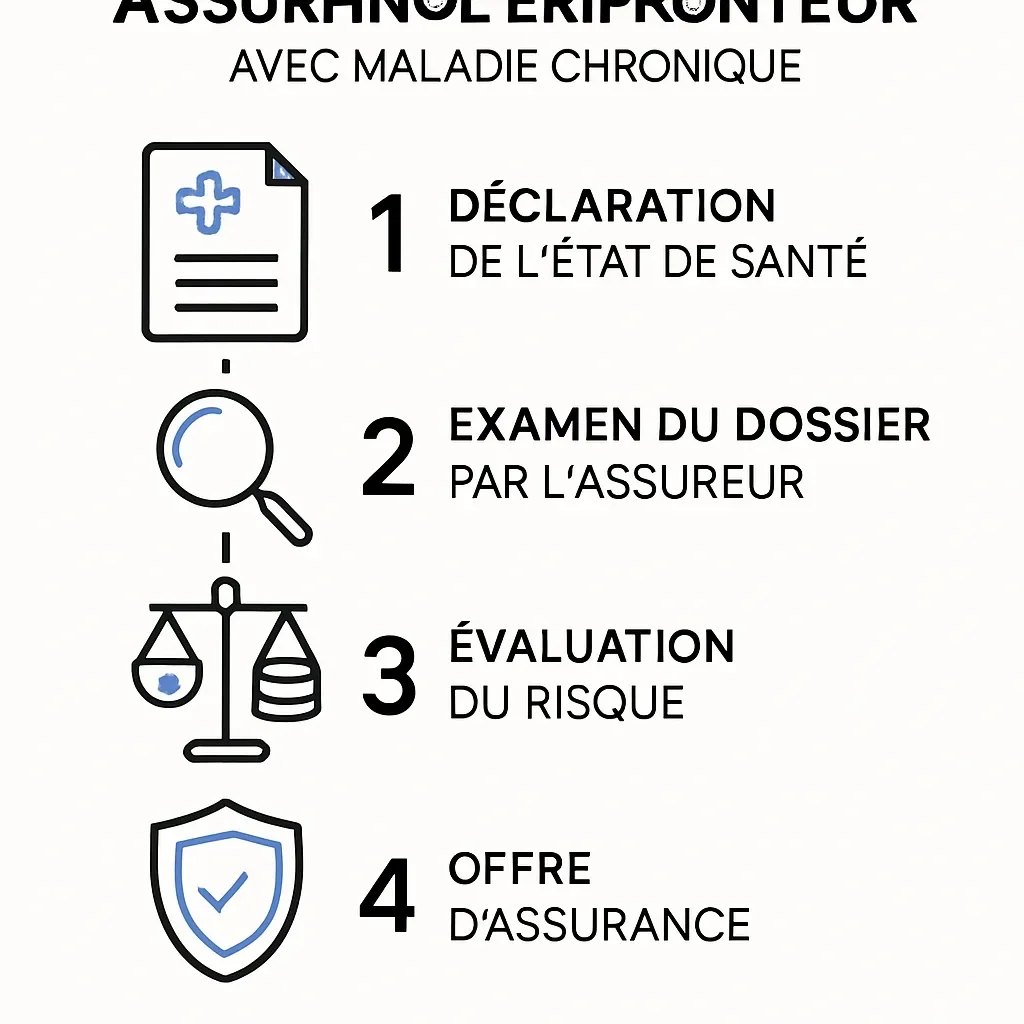
La convention AERAS sert de filet de sécurité quand l’assureur considère le dossier trop risqué en première lecture. Elle ne garantit pas un accord automatique, mais elle ouvre un examen plus poussé, souvent décisif pour les pathologies stabilisées et les projets immobiliers bien calibrés.
Concrètement, l’examen AERAS fonctionne par paliers. Le dossier part d’abord chez l’assureur classique. S’il bloque, il peut être réétudié à un second niveau, puis à un troisième niveau plus spécialisé. Ce n’est donc pas un guichet magique, mais un parcours de réexamen qui augmente vos chances si votre dossier est propre et vos garanties cohérentes.
Le droit à l’oubli joue aussi un rôle essentiel pour certaines pathologies, notamment certains cancers et l’hépatite C, sous conditions. Le principe est simple : au bout d’un délai défini sans rechute ni traitement actif, vous n’avez plus à déclarer l’ancienne maladie dans le cadre prévu par la grille de référence AERAS. C’est une vraie respiration pour les emprunteurs concernés.
Pour les textes officiels, vous pouvez consulter la page du ministère de l’Économie sur la convention AERAS et le texte de la loi Lemoine sur Légifrance. Pour une vue pratique, la recherche Service-Public sur l’assurance emprunteur est aussi utile.
Que faut-il déclarer dans le questionnaire de santé ?
Il faut déclarer ce que le questionnaire demande, et rien de moins. En pratique, cela signifie répondre avec précision sur les traitements en cours, les hospitalisations, les arrêts de travail, les complications éventuelles et l’historique médical visé par le formulaire. Le mot d’ordre, c’est la cohérence : une réponse approximative peut coûter bien plus cher qu’une surprime assumée.
Le vrai piège, ce n’est pas la maladie en soi, c’est l’oubli ou la minimisation. Une omission peut être interprétée comme une fausse déclaration, avec des conséquences lourdes au moment du sinistre. En clair, mieux vaut signaler proprement un antécédent que le cacher à moitié, surtout si le questionnaire vous demande des périodes précises.
- Gardez vos comptes rendus : ordonnances, bilans récents, comptes rendus d’hospitalisation, examens de suivi.
- Répondez de façon factuelle : date du diagnostic, traitements, évolution, complications éventuelles.
- Ne mélangez pas ALD et gravité assurantielle : une ALD n’est pas automatiquement synonyme de refus.
- Vérifiez les délais : certains questionnaires s’intéressent aux dernières années, d’autres à un historique plus long selon le contrat.
On constate sur le terrain qu’un dossier de diabète bien équilibré, avec un suivi annuel et des bilans récents joints d’emblée, passe souvent plus vite qu’un dossier rempli à la va-vite. À l’inverse, des réponses floues déclenchent davantage de demandes de pièces et rallongent les délais pour rien.
Si un médecin-conseil ou l’assureur vous demande des compléments, prenez ça comme un passage obligé, pas comme une punition. Le but est de calibrer le contrat, pas de vous piéger. Et si le questionnaire vous semble trop intrusif, souvenez-vous que le cadre légal a justement réduit la collecte de données dans certains cas grâce à la loi Lemoine.
Comment comparer les offres pour payer moins cher ?
Comparer les offres, ce n’est pas juste regarder le taux de cotisation. Il faut comparer la quotité, les garanties, les exclusions, les délais de carence, les franchises et la manière dont l’assurance couvre réellement votre situation médicale. Une offre un peu moins chère sur le papier peut devenir un mauvais plan si elle exclut précisément le risque qui vous concerne.
Le bon réflexe, c’est de regarder le contrat comme un ensemble. Une délégation d’assurance peut être plus souple qu’un contrat groupe bancaire, mais seulement si les garanties sont équivalentes ou acceptées par la banque. Pour un dossier de maladie chronique, la bataille se joue souvent sur les détails, pas sur le slogan commercial.
| Option | Intérêt principal | Limite possible | Pour qui ? |
|---|---|---|---|
| Contrat groupe de la banque | Simplicité et souscription rapide | Tarif moins adaptable au profil médical | Dossier standard, besoin de rapidité |
| Délégation d’assurance | Tarification plus fine et garanties ciblées | Nécessite de comparer sérieusement | Emprunteur qui veut optimiser le coût |
| Réduction de la quotité | Baisse directe du coût assuré | Protection moins large sur l’emprunteur malade | Couple avec revenus complémentaires |
Le piège classique, ce n’est pas la surprime en soi ; c’est d’accepter une exclusion sans l’avoir vraiment mesurée sur la durée du prêt. En assurance emprunteur, le vrai prix se lit dans la couverture, pas seulement dans la mensualité.
Dans la pratique, un courtier peut aider à faire gagner du temps, surtout si le dossier comporte plusieurs antécédents médicaux ou une ALD. Ce n’est pas de la magie, mais une meilleure lecture du marché : qui accepte quoi, avec quelle surprime, et sur quelle garantie. Blague à part, cette étape évite parfois de se taper dix demandes pour un seul accord final.
Que faire en cas de surprime, d’exclusion ou de refus ?
La première chose à faire, c’est de ne pas s’arrêter au premier courrier négatif. Une surprime peut parfois être négociée, une exclusion peut être compensée par une autre offre, et un refus peut être réexaminé dans le cadre AERAS ou via une délégation d’assurance. Le plus important est de garder un dossier propre et de jouer sur plusieurs leviers à la fois.
En cas de refus, la délégation d’assurance et l’ajustement de la quotité sont souvent plus efficaces qu’une simple nouvelle demande au même endroit. L’idée n’est pas seulement de signer, mais d’obtenir une couverture acceptable, sans faire exploser le coût total du crédit.
Si le contrat exclut l’incapacité liée à votre maladie chronique, vous pouvez parfois conserver une couverture décès et PTIA correcte, puis compléter autrement votre sécurité financière. Un co-emprunteur mieux assuré, une quotité répartie différemment ou un projet immobilier un peu ajusté peuvent changer la donne. Ce n’est pas très glamour, mais c’est souvent pragmatique.
Le bon enchaînement ressemble généralement à ça :
- relire les garanties et les exclusions ligne par ligne ;
- demander une réévaluation du dossier si l’état de santé est stabilisé ;
- solliciter une délégation d’assurance ou un courtier ;
- vérifier l’éligibilité à AERAS et au droit à l’oubli ;
- adapter la quotité ou, si besoin, revoir légèrement le projet de financement.
Un dernier point mérite d’être gardé en tête : le tarif le plus bas n’est pas toujours le plus protecteur. Quand on a une maladie chronique, la vraie victoire consiste à obtenir un contrat qui reste utilisable le jour où la vie met un coup de frein. Et ça, franchement, ça vaut bien quelques heures de comparaison.
FAQ — Assurance emprunteur et maladie chronique
Peut-on obtenir une assurance emprunteur avec un diabète ?
Oui, souvent. Tout dépend de l’équilibre glycémique, des complications éventuelles et du type de garanties demandées. Un diabète bien suivi peut être accepté avec surprime, alors qu’un dossier compliqué peut entraîner des exclusions sur l’incapacité ou l’invalidité.
L’ALD permet-elle d’éviter le questionnaire médical ?
Non, pas à elle seule. L’ALD est un statut administratif lié à la prise en charge des soins, pas un passe-droit assurantiel. Ce qui compte pour le contrat, c’est le cadre légal applicable au prêt et les règles du questionnaire de santé.
Le droit à l’oubli s’applique-t-il à toutes les maladies chroniques ?
Non. Il concerne surtout certains cancers et l’hépatite C, sous conditions précises et selon les délais prévus par le cadre AERAS. Les autres maladies chroniques relèvent d’une analyse médicale classique, même si elles sont stabilisées depuis longtemps.
Peut-on emprunter à deux si un seul co-emprunteur est malade ?
Oui, et c’est même une stratégie fréquente. La quotité peut être répartie pour protéger davantage l’emprunteur le mieux assuré, ce qui réduit souvent le coût global tout en maintenant une couverture crédible pour la banque.
Une banque peut-elle refuser ma délégation d’assurance à cause de ma santé ?
Elle ne peut pas refuser pour ce seul motif si les garanties sont équivalentes. En revanche, elle peut exiger que le contrat alternatif respecte le niveau de couverture attendu. Le nerf de la guerre reste donc la comparaison des garanties, pas seulement le prix.
Faut-il déclarer une maladie ancienne si elle est stabilisée ?
Oui, si le questionnaire vous le demande et si vous n’êtes pas dans un cas où la suppression du questionnaire s’applique. Mieux vaut répondre clairement avec des éléments datés et vérifiables que risquer une fausse déclaration qui pourrait fragiliser tout le contrat.