Assurance auto jeune conducteur : comment choisir après le permis et payer le juste prix
En France, une assurance auto jeune conducteur concerne généralement un conducteur novice, notamment titulaire du permis depuis moins de trois ans ou n’ayant jamais été assuré comme conducteur principal. La responsabilité civile au tiers est le minimum obligatoire, mais la formule adaptée dépend surtout de la valeur de la voiture, de son usage, du budget et du niveau de protection recherché.
Le prix final ne se résume pas à une prime mensuelle affichée. Ce guide explique le statut de jeune conducteur, la surprime, le bonus-malus, les formules au tiers ou tous risques, la déclaration comme conducteur secondaire, les critères d’un devis et les vérifications à effectuer avant le premier trajet en 2026.
Sommaire
En bref
- 🚗 La responsabilité civile est la couverture minimale obligatoire pour circuler en France.
- 💶 Une surprime peut s’appliquer au conducteur novice, mais son montant dépend du contrat et du profil.
- 🧾 Le conducteur habituel doit être déclaré comme tel : le statut de conducteur secondaire ne doit pas servir à dissimuler l’usage réel.
- 🔍 Le bon devis est celui qui compare aussi les franchises, exclusions, plafonds, assistance et protection corporelle.
Quel est le statut d’un jeune conducteur après le permis ?
Un jeune conducteur est un conducteur novice dont l’expérience du permis ou de l’assurance reste limitée. En France, les assureurs retiennent souvent le critère d’un permis obtenu depuis moins de trois ans, mais l’absence d’antécédents comme conducteur principal peut également être prise en compte. L’âge seul ne suffit donc pas à définir ce statut.
Le statut de conducteur novice est principalement lié à l’expérience déclarée, et non à une limite d’âge automatique. Un adulte qui obtient son premier permis peut être concerné, tout comme un jeune titulaire du permis. Les conditions exactes figurent dans les documents de souscription et doivent être vérifiées auprès de l’assureur.
La responsabilité civile protège les tiers et constitue le minimum légal, mais elle ne répare généralement pas les dommages subis par la voiture du conducteur responsable.
La responsabilité civile, aussi appelée assurance au tiers, indemnise les dommages corporels et matériels causés aux autres personnes. Une assurance doit être active avant le premier trajet après l’examen : réussir le permis ne crée pas automatiquement une couverture. Le conducteur doit donc obtenir une confirmation de prise d’effet et conserver l’attestation ou le justificatif accepté.
Pourquoi une surprime peut s’appliquer
La surprime jeune conducteur compense, selon la tarification de l’assureur, l’absence d’expérience statistique et d’historique personnel. La surprime n’est pas le bonus-malus : le bonus-malus évolue avec les sinistres et la conduite assurée, tandis que la surprime correspond à une majoration spécifique prévue à la souscription.
Le site officiel Service-Public.fr indique une surprime maximale de 100 % pour un conducteur novice n’ayant pas suivi la conduite accompagnée, et de 50 % lorsque la conduite accompagnée est prise en compte, sous réserve du cadre applicable. La même source précise que la surprime peut diminuer chaque année sans accident responsable et qu’une surprime maximale peut généralement disparaître après deux années complètes sans sinistre responsable.
Ces valeurs réglementaires de référence doivent être vérifiées dans leur version applicable en 2026 et distinguées des pratiques commerciales. Le contrat peut prévoir des conditions particulières, notamment sur l’expérience acquise, la conduite accompagnée ou la prise en compte d’un relevé d’informations.
Peut-on assurer une voiture dès l’obtention du permis ?
Oui, une voiture peut être assurée avant le premier trajet, à condition que l’assureur ait accepté le dossier et confirmé la date de prise d’effet. Le permis définitif, le certificat d’examen ou un justificatif provisoire peuvent être acceptés selon l’organisme ; cette possibilité doit être confirmée au moment de la souscription.
Les documents généralement demandés comprennent le permis ou justificatif autorisé, le certificat d’immatriculation, les informations techniques du véhicule, l’adresse de stationnement et l’usage prévu. Un relevé d’informations peut aussi être demandé lorsqu’un historique d’assurance existe, par exemple après une conduite régulière sur le contrat familial.
Choisir entre assurance au tiers, tiers étendu et tous risques
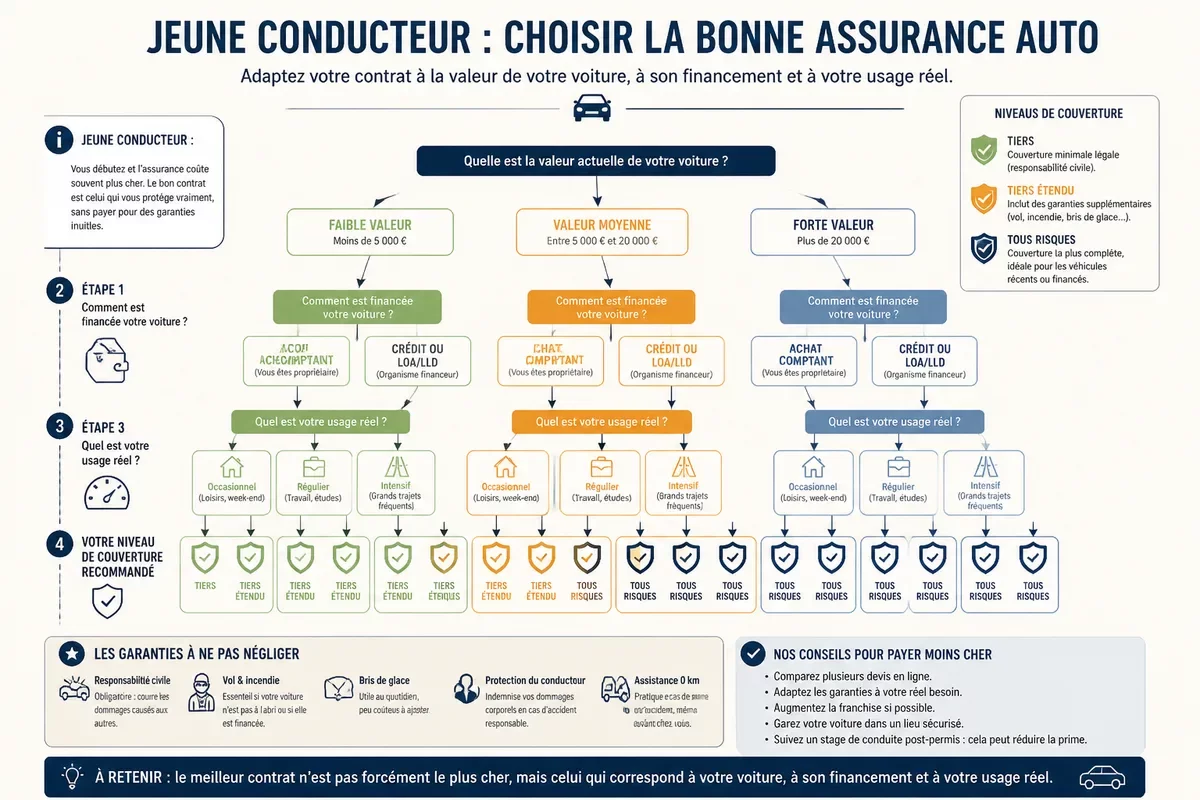
Le choix entre assurance au tiers, tiers étendu et tous risques dépend de la valeur de la voiture, de son financement et de la capacité du conducteur à payer lui-même les réparations. Une voiture ancienne et peu valorisée n’appelle pas nécessairement le même niveau de couverture qu’un véhicule récent acheté à crédit.
| Formule | Protection principale | Limite à vérifier | Profil cohérent |
|---|---|---|---|
| Au tiers | Responsabilité civile envers les tiers | Dommages à la propre voiture généralement non couverts | Véhicule ancien ou de faible valeur |
| Tiers étendu | Responsabilité civile, vol, incendie, bris de glace ou événements climatiques selon le contrat | Franchises, plafonds et exclusions variables | Voiture d’occasion encore valorisée |
| Tous risques | Dommages au véhicule, y compris dans plusieurs accidents responsables | Franchise, vétusté, valeur d’indemnisation et exclusions | Voiture récente, neuve ou financée |
L’assurance au tiers pour une première voiture
L’assurance au tiers couvre les dommages causés aux autres usagers, aux passagers et aux biens. Elle ne prend généralement pas en charge les réparations de la voiture du jeune conducteur lorsqu’il est responsable de l’accident ou lorsqu’aucun tiers assuré n’est identifié.
Cette formule peut correspondre à une première voiture ancienne, dont la valeur de remplacement est faible. Le calcul doit toutefois intégrer la protection corporelle du conducteur : une prime réduite ne compense pas une garantie très limitée en cas de blessures.
Le tiers étendu pour renforcer la protection
Le tiers étendu ajoute souvent des garanties contre le vol, l’incendie, le bris de glace ou certains événements climatiques. Les intitulés ne suffisent pas pour comparer deux contrats : le montant de la franchise, les équipements couverts et les conditions d’indemnisation peuvent différer.
Pour une voiture d’occasion encore valorisée, le tiers étendu peut constituer un compromis à étudier. Le conducteur doit notamment vérifier la prise en charge des accessoires, la valeur retenue après un vol, les exclusions liées au stationnement et les plafonds applicables au bris de glace.
Les situations où les garanties tous risques se justifient
La formule tous risques couvre plus largement les dommages subis par le véhicule, y compris dans des situations où le conducteur est responsable, selon les garanties et exclusions du contrat. Elle peut être cohérente pour une voiture récente, neuve ou financée, car une réparation importante ou une perte totale pèserait fortement sur le budget.
La valeur à neuf, la valeur de remplacement, la vétusté et l’expertise doivent être examinées ligne par ligne. Une assurance tous risques n’est donc pas automatiquement la meilleure assurance auto jeune conducteur : son intérêt dépend du montant que le propriétaire accepterait réellement de perdre après un sinistre.
Quels critères déterminent le prix d’une assurance jeune conducteur ?
Le prix d’une assurance jeune conducteur est calculé à partir du risque déclaré et des garanties choisies. Le modèle de voiture, sa puissance, sa valeur, le coût des pièces, le lieu de résidence, le stationnement, le kilométrage et l’usage professionnel ou personnel influencent le devis, tout comme l’expérience du conducteur.
Un prix annoncé dans une publicité ou un comparateur ne constitue pas un tarif applicable à tous. Les montants évoluent selon la date, le véhicule, l’adresse, le niveau de franchise et les conditions de l’offre ; seul un devis personnalisé permet d’obtenir une cotisation exploitable.
| Facteur | Ce qu’il peut modifier | Vérification utile |
|---|---|---|
| Véhicule | Prime, coût des réparations et niveau d’acceptation | Puissance, valeur, modèle et équipements |
| Usage | Kilométrage et fréquence d’exposition au risque | Trajets privés, travail, études ou usage professionnel |
| Stationnement | Risque de vol ou de dommages | Rue, parking collectif, garage fermé ou résidence |
| Garanties | Protection et coût annuel | Franchises, plafonds, assistance et protection du conducteur |
Pourquoi la surprime et le bonus-malus sont différents
Le bonus-malus, ou coefficient de réduction-majoration, évolue en fonction des sinistres responsables selon les règles applicables. La surprime jeune conducteur est une majoration liée au manque d’expérience. Un devis peut donc afficher simultanément un coefficient de départ et une surprime distincte.
Exemple purement pédagogique : avec une cotisation de base hypothétique de 600 € par an et une surprime de 100 %, le calcul serait 600 € + 600 € = 1 200 € avant les autres garanties, frais ou taxes éventuels. Cette simulation ne constitue ni un prix moyen ni une estimation personnalisée.
Les leviers légitimes pour réduire la prime
- Choisir une voiture raisonnable à assurer, adaptée à l’usage et à la capacité financière.
- Comparer une formule au kilomètre uniquement si le kilométrage réel reste compatible avec le forfait.
- Étudier l’effet de la conduite accompagnée lorsque l’assureur demande un justificatif précis.
- Comparer les franchises avant de les augmenter, car une franchise élevée réduit la prime mais augmente le reste à payer.
- Examiner une assurance connectée seulement après avoir vérifié les données collectées, les conditions de l’offre et les conséquences d’un dépassement ou d’une conduite jugée défavorable.
Pourquoi le tarif annoncé ne suffit pas
Un tarif mensuel peut exclure des frais de dossier, une assistance renforcée ou certaines garanties. Le coût annuel réellement payé doit être comparé avec les franchises, les plafonds, les exclusions, la protection corporelle du conducteur et les conditions de prêt d’un véhicule.
Comparer une assurance auto jeune conducteur revient à comparer un niveau de risque restant à charge, pas seulement une mensualité.
Comment comparer plusieurs devis d’assurance auto jeune conducteur ?
Pour comparer plusieurs devis, il faut utiliser exactement les mêmes informations de conducteur, de voiture, de stationnement, de kilométrage et d’usage. Les formules portant le même nom peuvent proposer des garanties différentes ; la comparaison doit donc porter sur les documents contractuels, les franchises et les plafonds.
La méthode la plus fiable consiste à conserver chaque devis, puis à vérifier les écarts avant la souscription. Un devis moins cher peut prévoir une protection corporelle plus faible, une franchise plus élevée ou une assistance limitée, ce qui modifie fortement son coût réel après un sinistre.
La grille de comparaison à remplir
| Point à comparer | Question à poser | Risque si le point est ignoré |
|---|---|---|
| Formule et options | Les garanties correspondent-elles réellement au véhicule ? | Protection insuffisante ou option inutile |
| Franchises | Quel montant restera à payer après un vol, un accident ou un bris de glace ? | Reste à charge incompatible avec le budget |
| Protection du conducteur | Quel seuil d’intervention et quel plafond d’indemnisation sont prévus ? | Indemnisation corporelle limitée |
| Assistance | Le dépannage intervient-il au domicile et à quelle distance ? | Frais de remorquage ou de transport non couverts |
| Conducteurs et usage | Le contrat autorise-t-il le prêt du volant dans la situation prévue ? | Franchise majorée ou difficulté d’indemnisation |
Les informations à déclarer sans approximation
Le conducteur principal, les conducteurs secondaires et les conducteurs occasionnels doivent être distingués. Le kilométrage prévisionnel, le lieu de stationnement, les trajets réguliers et les antécédents doivent correspondre à la réalité déclarée.
Une modification ultérieure du véhicule, du domicile, de l’usage ou du conducteur habituel doit être signalée selon les conditions du contrat. Les relevés, devis et échanges avec l’assureur doivent être conservés afin de pouvoir vérifier les informations transmises.
Conducteur principal ou secondaire sur l’assurance des parents : quelle règle ?
Le conducteur principal utilise habituellement le véhicule, tandis que le conducteur secondaire le conduit de manière régulière mais non dominante. Le conducteur occasionnel l’emprunte de façon ponctuelle dans les limites prévues au contrat. La déclaration doit refléter l’usage réel, même si les parents sont propriétaires ou souscripteurs.
Le statut de conducteur secondaire peut être pertinent uniquement lorsque le jeune n’utilise pas principalement la voiture. Une déclaration inexacte destinée à obtenir un prix inférieur peut affecter les franchises, l’indemnisation ou la validité de certaines garanties, selon les faits et les conditions contractuelles.
Quand cette solution peut être adaptée
La solution familiale peut être étudiée lorsque le jeune conducteur utilise réellement le véhicule de manière occasionnelle et que le contrat autorise le prêt du volant. La propriété de la voiture, son lieu de stationnement et les habitudes de conduite doivent rester cohérents avec la déclaration.
Il faut aussi demander comment l’expérience acquise sera attestée et prise en compte lors d’une future souscription individuelle. Certains assureurs peuvent demander un relevé d’informations ou un document précisant la période de conduite assurée.
Pourquoi une fausse déclaration est risquée
Présenter comme secondaire un conducteur qui utilise principalement le véhicule peut entraîner une franchise spécifique, une limitation d’indemnisation ou un examen du risque après sinistre. Les conséquences dépendent du contrat, des circonstances et des règles applicables ; une réponse définitive nécessite l’analyse des documents concernés.
Le prix familial n’est acceptable que si le rôle du jeune conducteur, la fréquence d’utilisation et le stationnement correspondent exactement à la situation réelle.
Quelle assurance selon le profil et la première voiture ?
Le choix doit rapprocher la valeur du véhicule, son usage et la capacité financière du conducteur. Une assurance au tiers peut convenir à une voiture ancienne de faible valeur, tandis qu’une couverture plus large mérite d’être étudiée pour une voiture récente, neuve ou financée.
La bonne question n’est pas seulement « quelle formule coûte le moins cher ? », mais « quelle perte maximale puis-je assumer après un vol, une collision ou une immobilisation ? ». Cette approche permet aussi d’intégrer le statut d’étudiant, le kilométrage et l’usage quotidien.
Première voiture d’occasion peu puissante
Une assurance au tiers ou un tiers étendu peut être étudié pour une voiture ancienne et peu puissante. La comparaison doit mettre en regard la valeur de remplacement du véhicule et le coût annuel cumulé des garanties, sans oublier la protection corporelle du conducteur.
Voiture récente, neuve ou financée
Une assurance tous risques peut être examinée lorsque la voiture est récente, neuve ou financée. Le conducteur doit vérifier la valeur à neuf, la valeur de remplacement, la perte financière éventuelle et les exigences du prêteur ou du contrat de financement.
Jeune conducteur étudiant ou petit rouleur
Un étudiant ou un petit rouleur peut comparer une formule au kilomètre avec une formule classique. Le calcul n’est intéressant que si le kilométrage réel reste compatible avec le forfait et si les conditions de dépassement, de relevé kilométrique et de transmission des données sont comprises.
Les garanties et clauses à vérifier avant de signer
Les conditions générales et particulières précisent les limites réelles de l’assurance. Avant de signer, il faut vérifier les franchises, les plafonds, les exclusions, les délais de déclaration, l’expertise du véhicule et la base d’indemnisation.
Les garanties doivent correspondre au véhicule et à l’usage déclaré. Un contrat peut couvrir un risque en principe tout en prévoyant une exclusion liée au stationnement, au prêt du volant, à l’usage professionnel ou à une circonstance particulière du sinistre.
La protection corporelle du conducteur
La protection corporelle du conducteur concerne notamment les blessures du conducteur responsable ou impliqué sans tiers identifié. Le contrat doit être examiné sur le seuil d’intervention, le plafond, les postes de préjudice couverts et les éventuelles exclusions.
Cette garantie se distingue de l’indemnisation des passagers et des tiers, qui relève d’autres mécanismes. Une formule peu coûteuse mais faiblement protectrice peut laisser une différence importante en cas d’accident grave.
L’assistance et le dépannage
L’assistance doit être analysée selon la distance minimale de prise en charge, l’intervention au domicile, le remorquage, le transport des passagers et le véhicule de remplacement. Les pannes, erreurs de carburant, crevaisons et pertes de clés peuvent relever de conditions séparées.
Franchises, exclusions et plafonds d’indemnisation
Une franchise de 700 € signifie, dans un exemple simple, qu’un sinistre indemnisable de 2 000 € pourrait laisser 700 € à la charge de l’assuré, si le contrat prévoit cette franchise et aucune règle particulière. Le montant est hypothétique et doit être remplacé par celui indiqué dans le devis.
La base d’indemnisation peut être la valeur d’expert, la valeur de remplacement ou une valeur à neuf limitée dans le temps. Les conditions de déclaration et d’expertise doivent être connues avant la souscription, pas seulement après l’accident.
Souscrire son assurance auto juste après le permis : les étapes
Souscrire après le permis nécessite de réunir les informations du conducteur et du véhicule, de demander plusieurs devis et de vérifier la date de prise d’effet. La voiture ne doit pas être conduite avant la confirmation effective de la couverture, même si une demande de souscription a été envoyée.
- Préparer le permis ou le justificatif accepté, le certificat d’immatriculation et les informations du véhicule.
- Déclarer le conducteur principal, les éventuels conducteurs secondaires, le kilométrage et l’usage réel.
- Demander plusieurs devis avec les mêmes garanties, la même franchise et la même date de prise d’effet.
- Relire les exclusions, plafonds, conditions d’assistance et règles de prêt du volant.
- Obtenir la confirmation de prise d’effet et conserver l’attestation d’assurance avant le premier trajet.
- Signaler ensuite tout changement de voiture, d’adresse, d’usage ou de conducteur habituel.
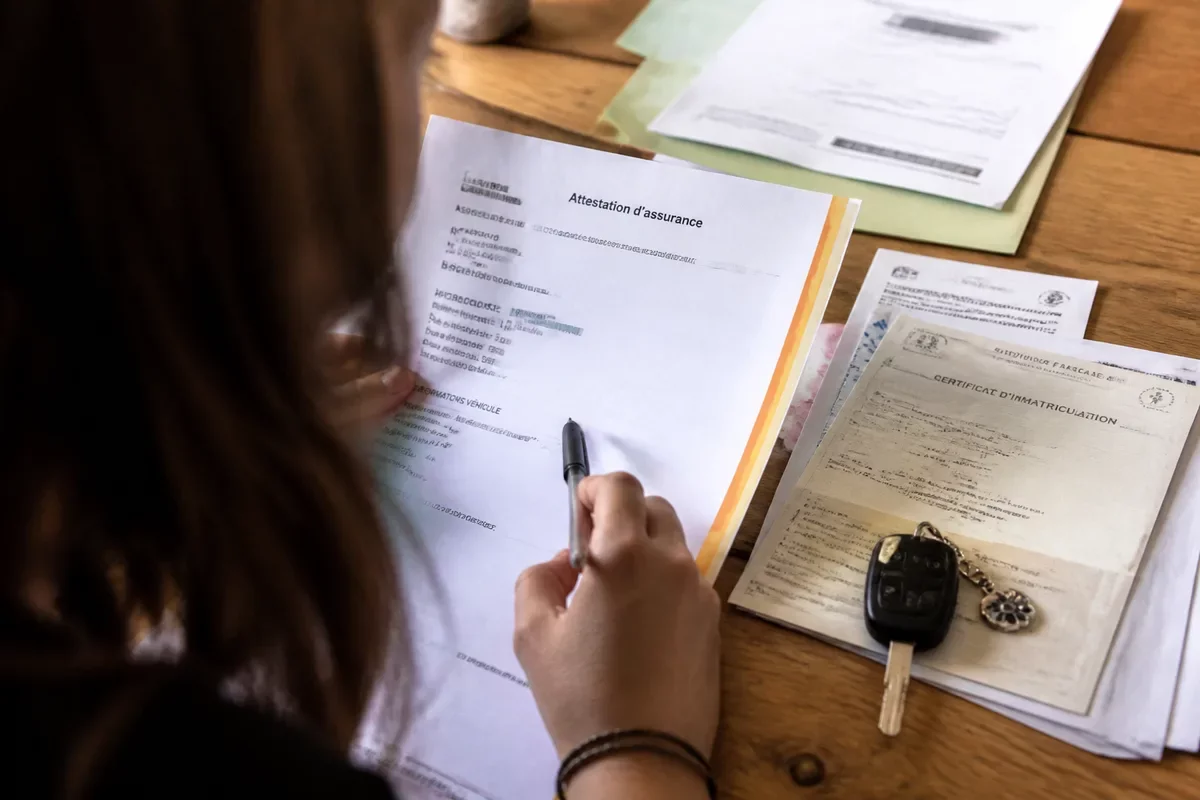
Les documents et informations à préparer
- Permis de conduire ou justificatif provisoire accepté par l’assureur.
- Certificat d’immatriculation et caractéristiques techniques de la voiture.
- Relevé d’informations lorsqu’un historique d’assurance existe.
- Coordonnées du titulaire, adresse de stationnement et usage du véhicule.
- Kilométrage annuel prévisionnel et conducteurs autorisés.
La vérification finale avant de prendre le volant
La date et l’heure de prise d’effet doivent être compatibles avec le premier trajet. Le véhicule, le conducteur et l’usage doivent correspondre aux éléments déclarés. Une simulation enregistrée ou une demande non validée ne remplace pas la confirmation effective de l’assurance.
Les erreurs qui coûtent cher à un jeune conducteur
Les erreurs les plus coûteuses concernent rarement le seul choix du niveau de garantie. Elles apparaissent souvent lorsque le conducteur compare des devis différents, sous-estime une franchise ou déclare un usage qui ne correspond pas à la réalité.
- Choisir uniquement selon la prime mensuelle sans calculer le coût annuel et les frais associés.
- Minorer le kilométrage ou modifier l’usage déclaré pour obtenir un tarif inférieur.
- Déclarer un conducteur secondaire alors que le jeune utilise principalement le véhicule.
- Ignorer la protection corporelle du conducteur, les plafonds et les exclusions.
- Choisir une assurance tous risques pour une voiture peu valorisée sans comparer le coût cumulé des garanties.
La checklist avant souscription
- Le conducteur habituel est-il correctement déclaré ?
- La date de prise d’effet permet-elle de conduire avant le premier trajet ?
- Les franchises sont-elles compatibles avec l’épargne disponible ?
- La protection du conducteur et l’assistance ont-elles été comparées ?
- Les devis concernent-ils exactement le même véhicule et le même usage ?
- Les conditions de la conduite accompagnée, du kilométrage ou du dispositif connecté sont-elles écrites dans le contrat ?
Pour une assurance auto jeune conducteur en France, le juste prix correspond à une couverture cohérente avec l’usage réel, la valeur de la voiture et le reste à charge supportable. Les tarifs, garanties, surprimes et conditions commerciales doivent être vérifiés au moment du devis auprès de l’assureur et, pour les règles générales, sur les informations officielles de Service-Public.fr. Une situation personnelle engageante peut nécessiter l’avis d’un professionnel compétent.
À retenir
- 🚗 La responsabilité civile est obligatoire, mais elle ne couvre généralement pas les dommages de sa propre voiture.
- 💶 La surprime dépend du profil et du contrat ; elle ne doit pas être confondue avec le bonus-malus.
- 🧾 Le conducteur habituel doit être déclaré honnêtement, même si les parents possèdent ou assurent le véhicule.
- 🔍 Les franchises, plafonds, exclusions, assistance et protection corporelle comptent autant que la prime.
- ✅ La couverture doit être confirmée avant de prendre le volant après l’obtention du permis.
Questions fréquentes
Quelle assurance choisir pour une première voiture après le permis ?
Pour une voiture ancienne et peu valorisée, l’assurance au tiers ou le tiers étendu peuvent être étudiés. Pour une voiture récente, neuve ou financée, une couverture plus large peut être pertinente, selon la valeur du véhicule et la capacité à payer une franchise.
Combien coûte une assurance auto pour un jeune conducteur ?
Il n’existe pas de tarif universel applicable à tous les profils. Le prix dépend notamment de la voiture, de l’adresse, du kilométrage, de l’usage, des garanties, des franchises et de l’historique d’assurance ; un devis daté est nécessaire pour connaître la cotisation.
Est-il moins cher d’être conducteur secondaire sur l’assurance des parents ?
Cette solution peut modifier le coût du contrat, mais elle n’est adaptée que si le jeune utilise réellement la voiture de manière secondaire. Le conducteur habituel doit être déclaré comme principal, faute de quoi l’indemnisation et les franchises peuvent être affectées selon le contrat.
La conduite accompagnée réduit-elle le prix de l’assurance ?
La conduite accompagnée peut influencer la surprime appliquée au conducteur novice lorsque l’assureur prend cette formation en compte. Service-Public.fr indique un plafond de surprime inférieur dans ce cas, mais les justificatifs et conditions doivent être vérifiés auprès de l’assureur.
Peut-on assurer une voiture immédiatement après l’obtention du permis ?
Oui, si l’assureur accepte le dossier et confirme une prise d’effet compatible avec le premier trajet. Le conducteur doit vérifier le justificatif accepté, la date et l’heure de début de couverture avant de circuler.