En France comme à l’étranger, un touriste victime d’un accident dont il n’est pas responsable peut devoir avancer tout ou partie des frais d’hospitalisation. L’absence de responsabilité ouvre surtout un recours contre l’assureur du responsable ; elle ne garantit pas un paiement immédiat par l’hôpital. L’assistance voyage, l’assurance personnelle et les documents de l’accident déterminent la prise en charge concrète.
Après un accident en Chine, en Thaïlande, aux États-Unis ou au Maroc, la priorité reste médicale. Une fois les soins urgents assurés, il faut contacter l’assistance, demander une garantie de paiement et conserver les factures détaillées, comptes rendus, preuves de règlement et rapports locaux. Les pratiques varient selon l’établissement, la ville, la gravité des soins et les contrats applicables.
Sommaire
En bref
- 🏥 L’hôpital peut demander une avance ou une préautorisation, même lorsque le touriste n’est pas responsable de l’accident.
- 📞 L’assistance voyage peut organiser les soins, transmettre une lettre de garantie et coordonner un éventuel rapatriement, selon le contrat.
- 📄 L’assurance du responsable peut indemniser les frais établis ultérieurement, sans régler nécessairement l’hôpital dès l’admission.
- 🔍 Les preuves sont déterminantes : dossier médical, factures acquittées, rapport de police, coordonnées du tiers et échanges avec les assureurs.
Accident non responsable à l’étranger : les quatre payeurs potentiels
Après un accident non responsable à l’étranger, le paiement peut passer par plusieurs interlocuteurs successifs. L’hôpital demande le règlement des soins, l’assistance cherche une solution immédiate, l’assurance du voyageur peut avancer ou garantir certaines dépenses et l’assureur du tiers responsable peut indemniser les frais après examen du dossier.
La personne qui règle l’hôpital en premier n’est pas forcément celle qui supportera définitivement le coût de l’accident. La responsabilité civile du tiers peut permettre un recours ultérieur, mais la reconnaissance de cette responsabilité peut prendre du temps ou être contestée. Une facture hospitalière ne doit donc pas rester en attente d’une décision d’assurance lorsqu’une garantie de paiement peut être sollicitée.
Être victime non responsable facilite le recours indemnitaire, mais ne transforme pas automatiquement l’admission hospitalière en soins gratuits.
Pourquoi l’hôpital peut demander une avance malgré l’absence de responsabilité
Un établissement étranger ne dispose pas toujours d’une décision reconnaissant la responsabilité du conducteur ou du tiers impliqué. Le service administratif peut donc demander un dépôt, une préautorisation bancaire ou une lettre de garantie avant un acte non urgent, un transfert ou une hospitalisation prolongée.
Les conditions varient entre établissements publics, cliniques privées et hôpitaux internationaux. Une demande de paiement ne prouve pas que la victime est responsable de l’accident. Elle traduit souvent une exigence administrative destinée à sécuriser le règlement des soins.
Le service de facturation doit fournir, lorsque cela est possible, une estimation écrite, les actes concernés, la devise utilisée, les modalités de paiement et les conséquences d’un refus de garantie. Une traduction fiable peut être nécessaire avant la signature d’un document financier.
Assurance voyage, assistance, carte bancaire et assurance du responsable : ne pas les confondre
L’assurance voyage peut couvrir des frais médicaux imprévus ou organiser un rapatriement, mais les garanties dépendent du contrat, des plafonds, des exclusions et des conditions de déclaration. L’assistance est généralement le service opérationnel à appeler ; elle peut coordonner l’hôpital, le paiement et le transport médical lorsque le contrat le prévoit.
L’assurance du tiers responsable intervient dans une logique différente. Elle peut examiner les circonstances de l’accident et indemniser les préjudices ou dépenses justifiés, selon la procédure locale et les règles applicables. La responsabilité de l’autre conducteur ne constitue pas, à elle seule, une garantie de paiement direct de l’hôpital.
Une carte bancaire peut inclure une assurance voyage, une assistance médicale ou une garantie accident. La couverture dépend notamment de la carte, de la banque, du paiement du voyage, de la durée du séjour et des exclusions. Le consulat peut aider à contacter des proches ou orienter vers des interlocuteurs, mais il ne règle pas les frais médicaux.
Chine, Thaïlande, États-Unis, Maroc : qu’est-ce qui change pour le paiement à l’hôpital ?
Le pays de l’accident modifie les interlocuteurs et les pratiques de facturation, mais aucun des quatre pays ne permet de déduire automatiquement que l’hôpital sera payé par l’assureur du responsable. Les documents de garantie, les coordonnées de l’assistance et la preuve locale de l’accident restent les éléments les plus utiles.
Pour un touriste français, les frais médicaux en Chine, en Thaïlande, aux États-Unis ou au Maroc ne relèvent pas du même dispositif que les soins couverts par une carte européenne d’assurance maladie. La CEAM concerne les soins médicalement nécessaires lors d’un séjour temporaire dans les pays concernés par ce mécanisme, et non une hospitalisation ordinaire dans ces quatre destinations.
| Destination | Interlocuteur prioritaire | Avance possible | Documents déterminants | Rapatriement et accord préalable |
|---|---|---|---|---|
| Chine | Assistance voyage et service de facturation | À confirmer selon l’établissement et les soins | Factures, dossier médical, rapport ou référence officielle de l’accident | Accord de l’assistance à vérifier avant transfert ou retour organisé |
| Thaïlande | Assistance du voyageur, puis assureur du véhicule responsable si identifié | À confirmer selon l’hôpital | Rapport de police, identité du conducteur, documents médicaux et reçus | Organisation à valider avec l’assistance avant transport médical |
| États-Unis | Assistance et service administratif de l’hôpital | Risque d’acompte ou de garantie à confirmer | Estimations, relevés, factures détaillées et preuves de paiement | Vérification de la couverture avant tout acte non urgent lorsque l’état le permet |
| Maroc | Assistance personnelle et assureur du responsable si identifié | À confirmer selon le statut de l’établissement | Certificat médical, rapport de police, factures et coordonnées des témoins | Ne pas réserver seul un rapatriement lorsque l’accord préalable est exigé |
Le tableau compare des points de vigilance, et non des règles uniformes. Les conditions exactes doivent être confirmées auprès de l’hôpital, de l’assistance, de l’assureur et des autorités compétentes du pays concerné. Les soins urgents ne doivent pas être retardés pour attendre une autorisation administrative.
En Chine : comment obtenir une garantie de paiement et documenter l’accident ?
En Chine, les modalités financières peuvent différer fortement entre une structure publique, une clinique privée et un établissement international. La garantie de paiement dépend donc du service d’admission, du diagnostic, de la disponibilité d’un interlocuteur anglophone ou francophone et de la réponse de l’assistance.
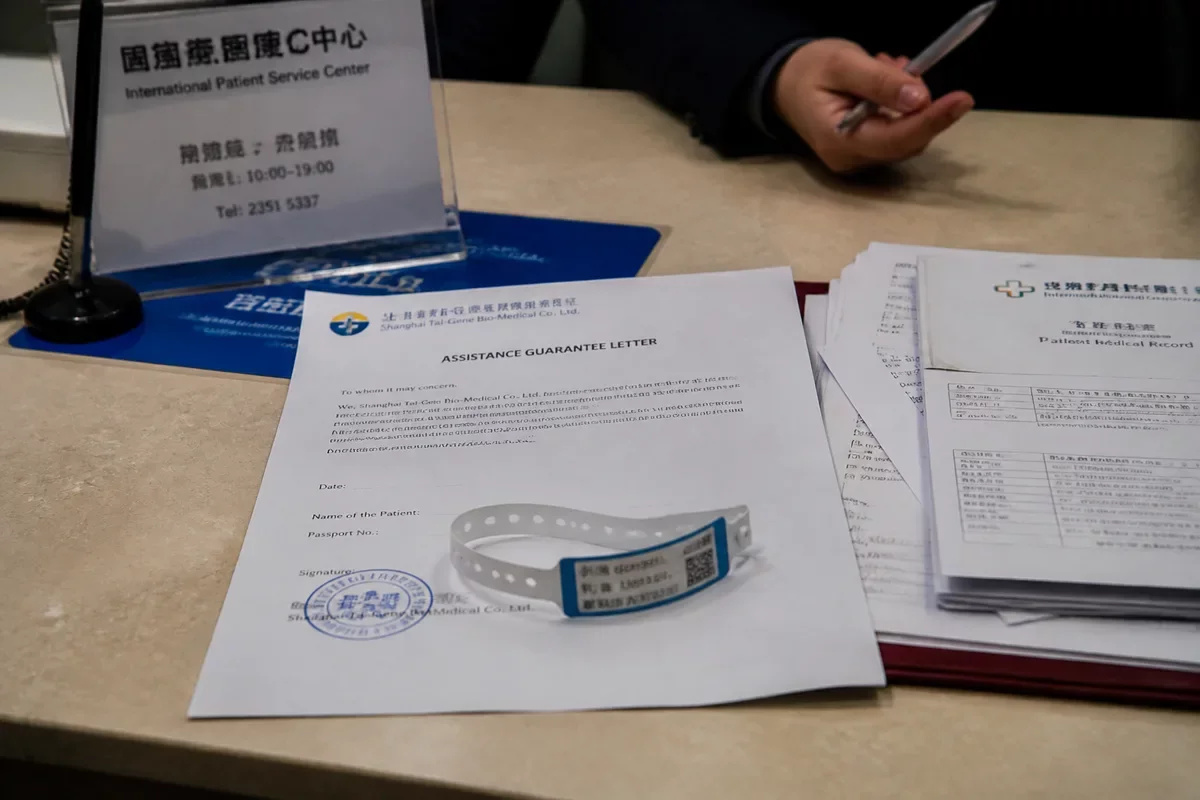
La première démarche administrative consiste à appeler l’assistance voyage avec le nom de l’hôpital, le diagnostic connu et les coordonnées du service de facturation. Une lettre de garantie adressée directement à l’établissement peut éviter une avance immédiate lorsque le contrat et l’hôpital l’acceptent.
Avant toute admission non urgente ou tout transfert
Le touriste doit demander si l’assistance peut communiquer avec l’hôpital et confirmer les soins couverts. Un transfert vers une autre ville ou un retour anticipé peut nécessiter une validation médicale et contractuelle préalable.
- Communiquer le nom exact de l’hôpital, le service concerné et le diagnostic connu.
- Demander une lettre de garantie et vérifier les actes qu’elle couvre.
- Obtenir le nom du service de facturation et la référence du dossier.
- Ne pas organiser seul un transport médical lorsque le contrat impose l’accord de l’assistance.
Quelles pièces obtenir pour le remboursement et le recours ?
Le dossier doit réunir les documents médicaux et les éléments établissant les circonstances de l’accident. Un rapport ou une référence des autorités compétentes peut être utile pour le recours contre le tiers, mais la procédure exacte dépend du lieu de l’accident et du type d’événement.
- Compte rendu médical, prescriptions et résultats d’examens.
- Factures détaillées, reçus et preuves de paiement.
- Référence du rapport officiel et coordonnées du tiers ou de son assureur, si disponibles.
- Traductions ou explications fiables des documents essentiels.
En Thaïlande : comment anticiper la facturation après un accident de la route ?
En Thaïlande, une demande de dépôt ou de garantie peut dépendre de l’établissement et des soins nécessaires. L’assistance du touriste doit être contactée dès que l’état médical le permet, sans attendre de savoir si la couverture liée au véhicule responsable indemnisera finalement les frais.
Les soins médicaux en Thaïlande peuvent donc relever de deux démarches parallèles : obtenir une solution de paiement immédiate auprès de l’assistance personnelle et rechercher ensuite l’indemnisation liée au véhicule ou au conducteur responsable. Le rapport de police et l’identification du conducteur sont particulièrement importants lorsque le recours dépend de l’accident routier.
Hôpital, assistance et assureur du tiers : quel ordre de contact ?
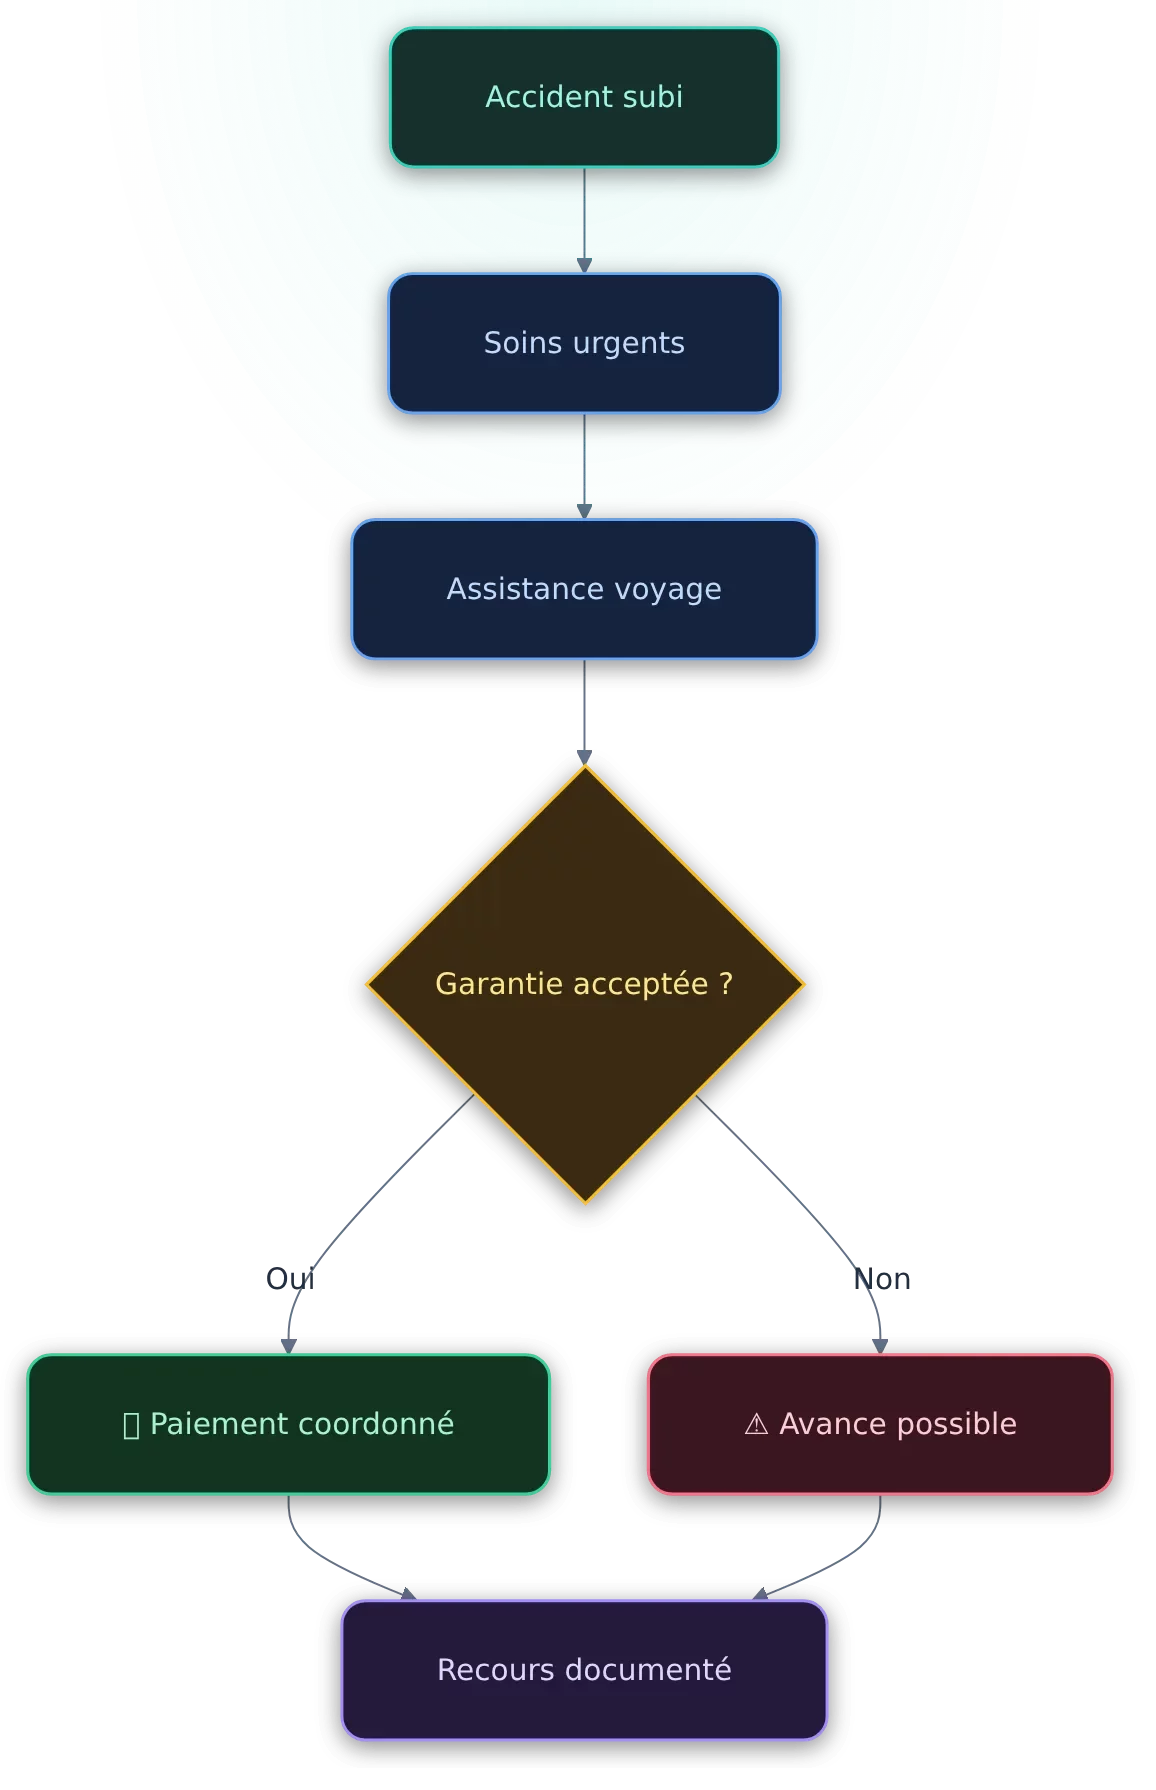
La priorité est donnée aux urgences médicales. Dès que la situation le permet, le touriste ou un proche transmet à l’assistance la référence hospitalière, les coordonnées du service administratif et les informations connues sur l’accident.
Recevoir les soins nécessaires
Ne retardez pas une intervention urgente pour discuter du financement. Demandez ensuite la référence du dossier hospitalier.
Appeler l’assistance
Transmettez le nom de l’hôpital, le diagnostic connu, les factures déjà émises et les circonstances de l’accident.
Faire constater l’accident
Demandez la référence du rapport de police ou du document établi par l’autorité locale compétente.
Clarifier le paiement
Demandez par écrit qui règle, qui avance et quels soins sont couverts avant les actes non urgents.
Que faire si le conducteur est non identifié ou insuffisamment assuré ?
Un conducteur en fuite ou dépourvu d’assurance rend l’indemnisation plus incertaine. Le touriste ne doit pas fonder la prise en charge immédiate sur un recours qui n’a pas encore été établi.
La déclaration auprès des autorités locales reste utile, même si l’identité du responsable n’est pas connue. En parallèle, les garanties personnelles liées à l’assurance voyage, à une carte bancaire ou à une couverture santé doivent être vérifiées, sans présumer de leur étendue.
Aux États-Unis : comment sécuriser une prise en charge face à une facture élevée ?
Aux États-Unis, les frais liés aux urgences, aux examens, à l’hospitalisation et au transport médical peuvent être importants, mais aucun montant général fiable ne permet de prévoir la facture d’un accident. Le coût dépend de l’établissement, des actes, de la durée du séjour et des conditions négociées par l’assureur.
L’hôpital, l’assistance, l’assureur santé du touriste et l’assureur du responsable peuvent intervenir à des moments différents. Une demande d’acompte ou de garantie doit être transmise rapidement à l’assistance, sans retarder les soins urgents.
Que doit confirmer l’assistance à l’hôpital ?
L’assistance doit préciser la procédure de prise en charge et la personne chargée de communiquer avec l’établissement. Le touriste doit demander une confirmation écrite lorsque le contexte le permet.
- La référence du dossier médical et les coordonnées du service de facturation.
- Les limites de garantie connues et l’existence éventuelle d’une lettre de prise en charge.
- L’établissement ou le réseau recommandé, si le contrat prévoit une orientation.
- La procédure applicable aux dépenses déjà avancées.
Comment réagir à une demande d’acompte ou à un document de facturation ?
Une estimation ou une facture doit être demandée en version détaillée. Les documents américains peuvent employer des termes médicaux et administratifs difficiles à comprendre ; une traduction fiable ou l’aide de l’assistance peut être nécessaire avant une signature.
Conservez les estimations, relevés, factures détaillées et preuves de chaque paiement. Un paiement déjà effectué n’empêche pas une demande de remboursement, mais son examen dépendra des justificatifs et des conditions de la couverture.
Au Maroc : comment articuler soins, preuve de responsabilité et retour médical ?
Au Maroc, la solution de paiement dépend de l’établissement, de la garantie personnelle du voyageur et des suites données à l’accident. L’assurance du responsable peut constituer une voie d’indemnisation, mais la victime ne doit pas présumer que cet assureur réglera directement l’hôpital.
Le certificat médical, le compte rendu d’hospitalisation, les factures et le rapport établi par les autorités locales forment le socle du dossier. Les coordonnées du tiers, de son assureur et des témoins peuvent également faciliter les démarches lorsqu’elles sont accessibles.
Quels documents réunir sur place ?
Les documents doivent être conservés en original lorsque cela est possible et copiés sous forme numérique. Chaque pièce devrait être reliée à une date et à un événement précis : accident, consultation, admission, paiement ou échange avec un assureur.
- Certificat médical et compte rendu d’hospitalisation.
- Factures détaillées, reçus et preuves de règlement.
- Référence du rapport de police ou de l’autorité ayant constaté l’accident.
- Coordonnées des témoins, du tiers impliqué et de son assureur.
Rapatriement médical : que décide et organise l’assistance ?
Le rapatriement médical ne se confond pas avec le remboursement des soins engagés au Maroc. L’assistance peut organiser un retour lorsque l’état de santé, le médecin et le contrat le permettent ; un retour anticipé décidé seul peut ne pas être couvert.
Avant de réserver un transport médical, demandez l’accord de l’assistance et les conditions de prise en charge. L’indemnisation de l’accident par le tiers responsable suit une procédure distincte, qui peut continuer après le retour en France.
Quelles étapes suivre dans tous les pays, de l’accident au remboursement ?
Une démarche chronologique réduit les oublis sans garantir un remboursement. Le dossier médical et assurantiel doit être séparé du dossier de responsabilité contre le tiers, car les interlocuteurs, les pièces et les délais contractuels peuvent différer.
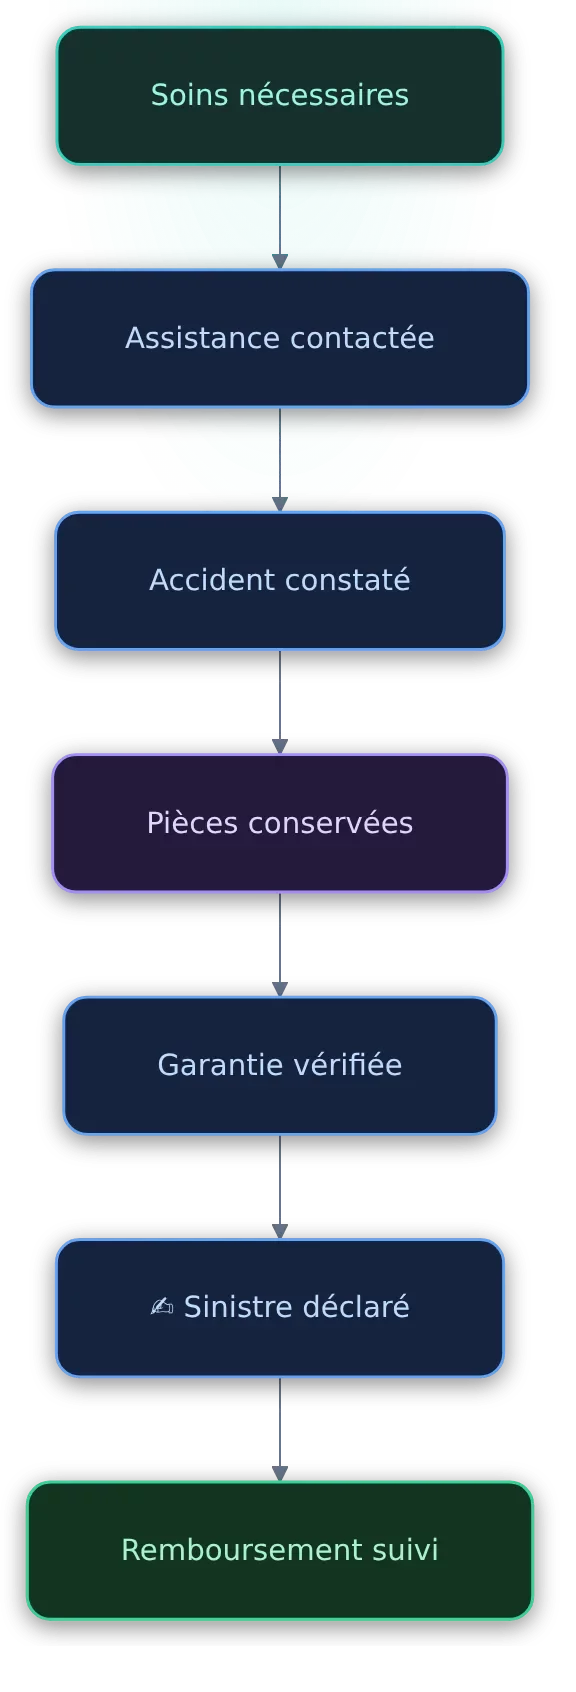
Recevoir les soins
Accédez aux soins nécessaires et demandez la référence administrative de l’hôpital dès que votre état le permet.
Prévenir l’assistance
Appelez l’assistance voyage ou celle associée à la carte bancaire et transmettez les informations médicales et hospitalières disponibles.
Faire constater l’accident
Recueillez le rapport, le constat ou la référence délivrée par les autorités compétentes selon la nature de l’accident.
Clarifier la garantie
Vérifiez ce que couvre la garantie de paiement, notamment les actes, le transport, les exclusions et les conditions d’accord préalable.
Conserver les preuves
Archivez les factures, comptes rendus, reçus, relevés bancaires, courriels et noms des interlocuteurs.
Déclarer le sinistre
Après le retour, transmettez les justificatifs à l’organisme compétent et suivez séparément les soins payés et le recours contre le responsable.
La garantie de paiement peut faciliter la relation avec l’hôpital, tandis que le remboursement intervient après vérification des dépenses. Les contrats et les règles locales doivent être consultés pour connaître les pièces exigées et les délais applicables.
Sans assurance, responsable en fuite, soins déjà payés : que faire dans les situations difficiles ?
Une absence d’assurance voyage ou un responsable introuvable ne supprime pas automatiquement tout recours, mais rend la prise en charge plus incertaine. Le touriste peut devoir négocier un paiement direct avec l’établissement et réunir les preuves nécessaires à une demande ultérieure.
Le touriste n’a aucune assurance voyage
Le risque principal est une avance personnelle, un dépôt ou un paiement direct selon l’établissement. Une assurance liée à une carte bancaire, une mutuelle ou une couverture santé existante peut toutefois être mobilisable ; les conditions doivent être vérifiées dans les documents contractuels.
- Demander au service administratif les modalités de paiement et une facture détaillée.
- Vérifier les garanties de la carte bancaire et de la mutuelle.
- Contacter l’organisme d’affiliation avant le retour lorsque cela est possible.
- Conserver les preuves pour un recours éventuel contre le responsable.
La victime a déjà réglé les soins
Le paiement des soins ne fait pas disparaître la possibilité de demander un remboursement. L’examen dépendra du lien entre la dépense et l’accident, de la couverture mobilisée et des justificatifs produits.
Le dossier doit comprendre les factures acquittées, les relevés de carte, les reçus, les documents médicaux et la preuve du lien avec l’accident. Les remboursements déjà obtenus doivent être signalés afin d’éviter des déclarations incohérentes ou une double indemnisation.
Le réflexe qui protège le mieux : pourquoi appeler l’assistance avant que la facture ne s’accumule ?
Appeler rapidement l’assistance permet de vérifier les garanties, d’identifier l’interlocuteur hospitalier et de demander une lettre de garantie lorsque le contrat le prévoit. La démarche ne garantit pas l’acceptation de toutes les dépenses, mais elle limite le risque de rester seul face à une demande de paiement.
Avant un départ depuis la France, vérifiez les plafonds médicaux, les exclusions, la prise en charge des accidents, les conditions de garantie de paiement et les règles de rapatriement. Les contrats de carte bancaire et d’assurance voyage ne sont pas interchangeables ; leurs conditions de déclenchement peuvent différer.
La bonne question n’est pas seulement « qui est responsable ? », mais aussi « qui peut garantir les soins maintenant ? ».
Pour une situation individuelle, demandez confirmation à l’assistance, à l’assureur, à l’organisme d’affiliation et, si nécessaire, à un professionnel qualifié connaissant le droit applicable. Les informations générales ne remplacent pas l’analyse du contrat ni des circonstances précises de l’accident.
À retenir
- 🏥 Un hôpital étranger peut demander une avance même si le touriste n’est pas responsable.
- 📞 L’assistance doit être appelée rapidement pour vérifier la garantie et coordonner les soins.
- 📄 Le rapport local, les factures détaillées et les preuves de paiement soutiennent le remboursement.
- ✈️ Le rapatriement médical est une garantie distincte de l’indemnisation par l’assureur adverse.
- 🔍 Les conditions varient selon le pays, l’établissement, le contrat et la responsabilité établie.
Questions fréquentes sur l’hospitalisation d’un touriste après un accident
Un hôpital étranger peut-il demander une avance à un touriste non responsable de l’accident ?
Oui, une avance, un dépôt ou une garantie peut être demandé selon l’établissement et la situation administrative. L’absence de responsabilité concerne le recours contre le tiers, mais ne garantit pas le paiement immédiat des soins par son assureur.
L’assurance du responsable paie-t-elle directement les frais d’hospitalisation ?
Pas nécessairement. L’assureur du responsable peut examiner les circonstances et indemniser les dépenses justifiées, tandis que l’hôpital demande souvent une garantie à la victime ou à son assurance personnelle.
La carte bancaire couvre-t-elle toujours une hospitalisation après un accident à l’étranger ?
Non. Les garanties dépendent de la carte, du paiement du voyage, de la durée du séjour, des plafonds, des exclusions et des modalités de déclaration. La notice d’assurance et l’assistance de la banque doivent être consultées.
Que faire si le responsable de l’accident a pris la fuite ou n’est pas assuré ?
Faites constater l’accident par les autorités locales et conservez la référence du dossier. Contactez en parallèle l’assistance, l’assurance voyage, la mutuelle ou toute couverture personnelle mobilisable, sans présumer d’un remboursement automatique.
Qui paie le rapatriement après un accident non responsable à l’étranger ?
Le rapatriement peut être organisé et pris en charge par une assistance si le contrat le prévoit et si les conditions médicales sont réunies. L’assureur du responsable peut relever d’une procédure distincte ; ne réservez pas seul un transport médical lorsque l’accord préalable est exigé.
Sources utiles à consulter
Service-Public.fr explique les droits d’un étranger en court séjour en France, notamment l’usage de la CEAM pour les soins imprévus et médicalement nécessaires. La page indique également qu’une personne ayant oublié sa carte peut devoir avancer ses dépenses et demander ensuite un remboursement avec ses factures et justificatifs.
L’Assurance Maladie présente les démarches relatives aux soins reçus à l’étranger et les conditions de remboursement selon le pays et la situation de l’assuré. Les modalités doivent être vérifiées avant toute demande.
Le ministère de l’Europe et des Affaires étrangères peut fournir des informations consulaires et des coordonnées utiles en cas d’accident ou d’hospitalisation. Le consulat ne prend toutefois pas en charge les frais médicaux.
Les conditions de l’assurance voyage, de la carte bancaire et de l’assistance doivent être vérifiées dans les notices contractuelles et auprès des services d’assistance. Les garanties, franchises, exclusions, plafonds et accords préalables ne peuvent pas être déduits d’une règle générale.