Kurz gesagt
🔎 Die Diebstahlgarantie ist nicht immer automatisch in einer Hausratversicherung enthalten. Man muss den Vertrag, die Deckelungen, die Selbstbeteiligung und Ausschlüsse im Zusammenhang mit fehlender Einbruchspuren prüfen.
⏱️ Bei einem Diebstahl muss die Meldung an den Versicherer in der Regel innerhalb von 2 Werktagen erfolgen, gemäß dem Versicherungsvertragsgesetz. Je schneller Sie sind, desto einfacher ist die Verteidigung des Falls.
📁 Fotos, Anzeige, Rechnungen, Seriennummern, Inventar: Das sind die Unterlagen, die den Unterschied zwischen einer angemessenen Rückerstattung und einer gekürzten oder sogar angefochtenen Entschädigung ausmachen.
Was deckt eine Hausratversicherung bei Einbruch wirklich ab?
Eine Hausratversicherung bei Einbruch ersetzt vor allem die während eines Einbruchs, eines versuchten Diebstahls oder einer im Vertrag vorgesehenen unerlaubten Eindringung gestohlenen, zerstörten oder beschädigten Gegenstände. Die Deckung hängt jedoch fast immer von genauen Bedingungen ab: Art des Zutritts, Nachweise des Schadens, Deckelungen nach Kategorie und Selbstbeteiligung. Mit anderen Worten: Der Teufel steckt im Detail.
In der Praxis unterscheiden Mehrrisiko-Hausratverträge oft mehrere Fälle: Diebstahl mit Einbruch, versuchter Diebstahl, Überfall im Zuhause oder Diebstahl in bestimmten Nebengebäuden wie Garage oder Keller. Das bedeutet, dass der bloße Abschluss eines Vertrags nicht ausreicht; vor allem muss das Schadensszenario der vertraglichen Definition entsprechen. Deshalb ist das Lesen der besonderen Bedingungen unerlässlich, besonders wenn Sie Wertgegenstände oder Computerhardware aufbewahren.
| Situation | Oft abgedeckt? | Beachtungspunkt |
|---|---|---|
| Diebstahl mit Einbruch | Ja | Nachweis der Einbruchspuren und genaue Inventarliste |
| Versuchter Diebstahl | Ja, wenn die Wohnung beschädigt wurde | Unmittelbare Fotos und Anzeige sind hilfreich |
| Diebstahl ohne Spuren eines gewaltsamen Zutritts | Manchmal, je nach Vertrag | Oft schwerer entschädigungsfähig |
| Wertgegenstände | Ja, aber gedeckelt | Spezielles Limit und verstärkte Nachweise |
| Gegenstände im Keller oder in der Garage gelagert | Variabel | Oft an Sicherheitsbedingungen gebunden |
Was tun in den ersten 24 Stunden nach einem Einbruch?
Die ersten Stunden sind wichtiger, als man denkt. Man muss die Wohnung sichern, vermeiden, nützliche Spuren zu berühren, Anzeige erstatten, den Versicherer informieren und die ersten Beweise sammeln. Je datierter, fotografierter und stimmiger die Akte ist, desto einfacher wird die Begutachtung und desto schneller die Entschädigung.
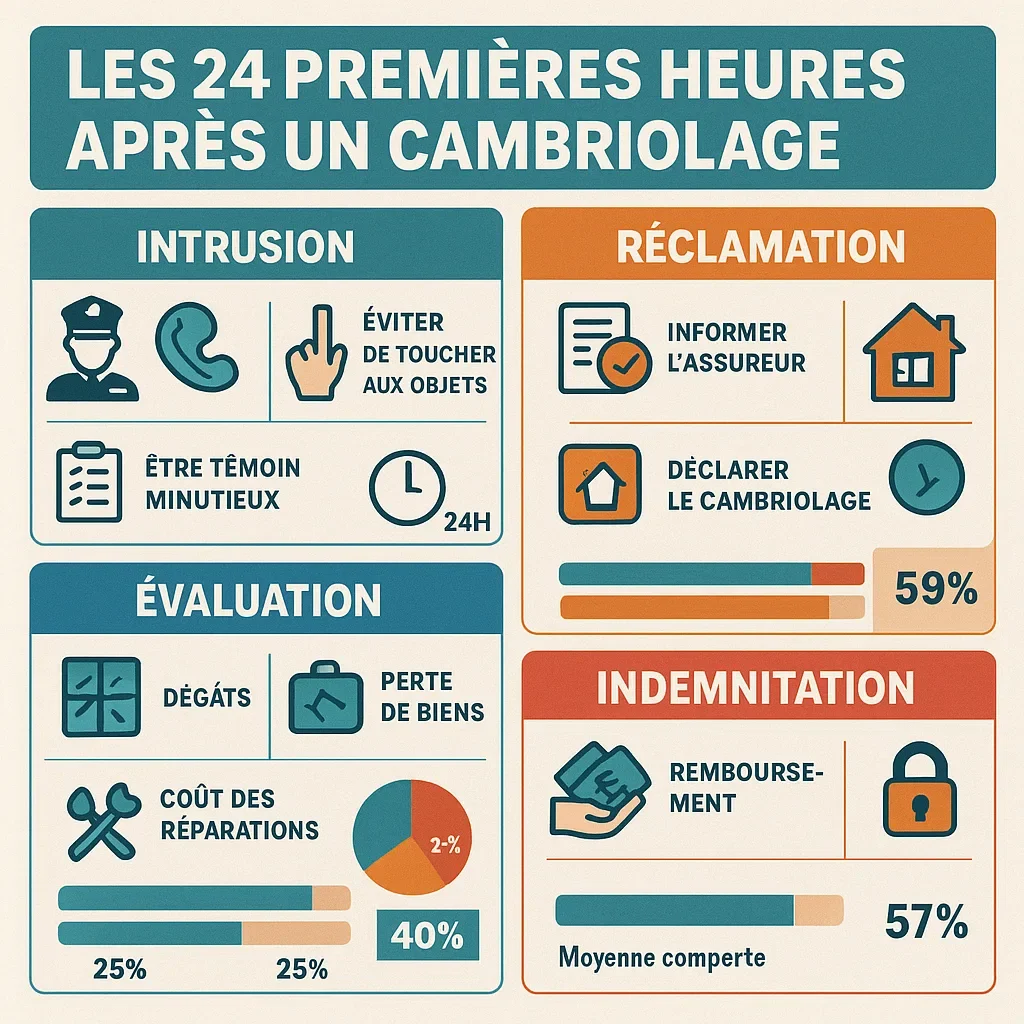
Konkrekt sieht die richtige Reihenfolge so aus:
- die Wohnung sichern und bei unmittelbarer Gefahr die Polizei rufen;
- die Türen, Fenster, Räume und verschobene Gegenstände fotografieren, bevor aufgeräumt wird;
- Anzeige erstatten oder eine Online-Voranzeige auf Service-Public.fr machen, wenn das Zeit spart;
- den Versicherer so schnell wie möglich informieren und dann die vollständigen Unterlagen innerhalb der Frist einreichen;
- beschädigte Gegenstände aufbewahren, solange der Versicherer nicht zum Wegwerfen auffordert.
Die Anzeige ist nicht nur eine Formalität. Sie dient dazu, den Diebstahl zu datieren, die Umstände zu beschreiben und die Stimmigkeit der Akte zu festigen. Der Versicherer vergleicht oft die Chronologie, die materiellen Spuren und die ersten Erklärungen. Wenn alles übereinstimmt, geht die Bearbeitung schneller. Wenn es Widersprüche gibt, beginnt der Hin- und Herverkehr, und dann heißt es: viel Ärger.
Welche Nachweise muss man einreichen, um schnell entschädigt zu werden?
Für eine solide Entschädigung muss man sowohl den Schaden als auch den Wert der Gegenstände nachweisen. Die Anzeige allein reicht nicht aus: der Versicherer erwartet ein stimmiges Indizienbündel. Rechnungen, Fotos, Seriennummern, Garantienachweise, Inventar und Kostenvoranschläge sind Ihre besten Verbündeten.
Hier sind die Unterlagen, die Sie ohne zu zögern zusammenstellen sollten:
- die Anzeigequittung oder eine Kopie der Anzeige;
- Fotos der Wohnung und der Schäden, aufgenommen vor dem Aufräumen;
- Kaufbelege, Kassenzettel oder Bestellbestätigungen;
- Seriennummern für Elektronik, Kameras, Konsolen oder Computer;
- ein Inventar der gestohlenen Gegenstände mit Kaufdatum, Marke, Modell und Schätzung;
- Kostenvoranschläge für Türen, Schlösser, Scheiben, Tischlerarbeiten oder Reparaturen.
Wenn Sie die Rechnung nicht mehr haben, ist nicht alles verloren. Ein Kontoauszug, ein altes Foto, eine Bestätigungsmail oder eine Anleitung mit Referenz kann manchmal helfen. Je teurer der Gegenstand jedoch ist, desto mehr wird der Versicherer einen soliden Nachweis verlangen. Bei Schmuck, Uhren und Wertgegenständen wiegt das Fehlen eines Nachweises sehr schwer.
Wie berechnet der Versicherer die Entschädigung nach einem Einbruch?
Die Berechnung hängt von drei Hebeln ab: dem zugrunde gelegten Wert des Gegenstands, dem Selbstbehalt und den im Vertrag vorgesehenen Höchstgrenzen. In der Praxis kann der Versicherer den Gebrauchswert, den Neuwert oder den Wert abzüglich Alterswertminderung erstatten. Derselbe Einbruch kann also je nach abgeschlossenem Vertrag zu zwei sehr unterschiedlichen Erstattungen führen.
Der Selbstbehalt ist der Anteil, den Sie selbst tragen müssen. Die Alterswertminderung entspricht dem Wertverlust aufgrund des Alters und der Nutzung des Gegenstands. Schließlich begrenzt die Höchstgrenze die Erstattung für bestimmte Kategorien: Schmuck, Computer, mobile Geräte, Multimedia. Ein vor sechs Jahren gekauftes Fernsehgerät wird daher nicht so erstattet wie ein neues, selbst wenn Sie die Originalrechnung aufbewahrt haben.
| Element | Auswirkung auf die Erstattung | Konkretes Beispiel |
|---|---|---|
| Selbstbehalt | Vom Endbetrag abgezogen | Entschädigung von 1.200 € – Selbstbehalt von 200 € = 1.000 € |
| Alterswertminderung | Reduziert den Wert des Gegenstands | Alter Computer wird auf einer niedrigeren Basis als Neuwert erstattet |
| Vertragliche Höchstgrenze | Begrenzt die Erstattung auf den maximal vorgesehenen Betrag | Wertgegenstand durch eine spezifische Kategorie begrenzt |
Die eigentliche Falle ist nicht der Diebstahl selbst, sondern die Diskrepanz zwischen dem, was der Vertrag verspricht, und dem, was der Geschädigte nachweisen kann. Bei einem gut vorbereiteten Fall entscheidet sich der Unterschied oft an wenigen Belegen.
Man muss auch zwischen dem Wiederbeschaffungswert und dem Gebrauchswert unterscheiden. Einige hochwertige Verträge sehen eine günstigere Erstattung für neuere Geräte vor, manchmal unter Bedingungen bezüglich der Frist nach dem Kauf. Andere wenden eine schnelle Wertminderung an, besonders bei Elektronik. Hier zeigt sich der Sinn des Vertragsvergleichs, denn der Beitragspreis sagt nicht alles aus.
Welche Fehler verringern oder annullieren die Erstattung?
Meistens kommen die unangenehmen Überraschungen von einem einfachen Detail: einem fehlenden Beweis, einer überschrittenen Frist, einer unvollständigen Meldung oder einem schlecht gelesenen Vertrag. Die meisten Ablehnungen fallen nicht vom Himmel. Sie stützen sich auf eine genaue Klausel, oft im Zusammenhang mit der Sicherheit der Wohnung oder der Art des Diebstahls.
Die häufigsten Fehler sind leicht zu vermeiden:
- Beweise vor den Fotos reinigen oder entsorgen;
- vergessen, einen Wertgegenstand oder einen in einem Nebengebäude gelagerten Gegenstand zu melden;
- einen ungefähren Betrag ohne detailliertes Inventar angeben;
- zu lange warten, bevor man den Versicherer informiert;
- die im Vertrag geforderten Sicherheitsmaßnahmen nicht einhalten, wie eine verschlossene Tür oder ein zertifiziertes Schloss;
- Diebstahl, versuchten Diebstahl und Vandalismus verwechseln, obwohl der Vertrag sie nicht immer gleich behandelt.
Der Fall des Diebstahls ohne Einbruch verdient besondere Aufmerksamkeit. Einige Verträge decken ihn ab, andere nicht, und viele stellen strenge Bedingungen: Einbruchsspuren, Überfall, ausgeklügelte Täuschung oder beschädigter Zugang. Anders gesagt: Wenn ein Fenster offen stand und der Vertrag einen Einbruch verlangt, kann die Entschädigung ausfallen. Das ist hart, aber so ist es.
Was tun, wenn der Versicherer Ihre Akte ablehnt oder unterbewertet?
Eine Ablehnung ist nicht unbedingt das Ende der Geschichte. Man sollte eine schriftliche Begründung verlangen, die angeführte Klausel überprüfen, mit den bereits übermittelten Beweisen vergleichen und gegebenenfalls Punkt für Punkt widersprechen. Bei der Hausratversicherung gegen Einbruch drehen sich die Meinungsverschiedenheiten oft um den Wert der Gegenstände, das Alter oder das tatsächliche Vorhandensein eines Einbruchs.
Der erste Schritt besteht darin, eine klare Reklamation zu senden, mit den fehlenden Unterlagen oder den Elementen, die die Bewertung korrigieren. Wenn die Blockade anhält, kann eine Gegenexpertise nützlich sein, besonders bei teuren Gegenständen oder strukturellen Schäden. Parallel dazu sollte man die Verjährungsfrist im Auge behalten: Die aus dem Versicherungsvertrag abgeleitete Klage verjährt in der Regel nach zwei Jahren, gemäß dem Versicherungsgesetzbuch auf Légifrance.
Wenn die Diskussion ins Stocken gerät, kann man den Reklamationsdienst des Versicherers einschalten und schließlich, als letzten Ausweg, einen Mediator hinzuziehen. Das Ziel ist nicht, den Fall zu eskalieren, sondern ihn auf überprüfbare Fakten zu konzentrieren: Daten, Fotos, Inventar, Rechnungen, Vertragsklauseln. Oft ist es diese Rückkehr zum Konkreten, die die Situation löst.
FAQ – Hausratversicherung und Einbruch
Wird Diebstahl ohne Einbruch immer entschädigt?
Nein, nicht immer. Einige Verträge verlangen eine Einbruchsspuren oder ein gewaltsames Eindringen, während andere auch Diebstahl durch List oder Überfall abdecken. Man muss die besonderen Bedingungen lesen, denn die Definition des Schadensfalls ändert alles.
Sollte man auf den Gutachter warten, bevor man die Tür oder das Schloss ersetzt?
Wenn möglich, ja, zumindest um Spuren zu erhalten und Fotos zu machen. In Sicherheitsnotfällen können Sie eine provisorische Verschließung anbringen lassen, aber bewahren Sie die Rechnungen auf und dokumentieren Sie jede Reparatur. Der Schlosser kann auch die festgestellten Schäden angeben.
Werden Schmuck und Wertgegenstände gut erstattet?
Sie können erstattet werden, oft jedoch bis zu einer bestimmten Höchstgrenze. Ohne Rechnung, Zertifikat oder datiertes Foto wird die Entschädigung schwieriger. Verträge sehen manchmal auch Aufbewahrungsbedingungen vor, wie einen Safe oder einen abschließbaren Raum.
Reicht die Online-Anzeige für den Versicherer aus?
Sie hilft, ersetzt aber nicht immer die vollständige Anzeige, wenn der Versicherer das endgültige Dokument verlangt. Die Online-Voranzeige kann Zeit sparen, besonders um den Vorgang zu starten, danach muss man je nach Polizei- oder Gendarmeriedienst manchmal unterschreiben oder das Verfahren vervollständigen.
Kann eine Entschädigung erzwungen werden, wenn ich keine Rechnungen mehr habe?
Ja, manchmal, aber der Versicherer kann eine vorsichtigere Schätzung anwenden. Alternative Beweise wie Kontoauszüge, Bestellmails, Fotos oder Seriennummern können helfen. Je höher der Wert des Gegenstands, desto belastbarer muss der Nachweis sein.
Was passiert mit dem Selbstbehalt, wenn der Diebstahl teilweise erstattet wird?
Der Selbstbehalt bleibt grundsätzlich von Ihnen zu tragen, entweder auf die Gesamtsumme des Schadens oder auf den betroffenen Anteil, je nach Vertrag. Selbst bei einer guten Entschädigung kann er den endgültigen Scheck deutlich reduzieren. Das ist eine Klausel, die man schon vor der Unterzeichnung der Hausratversicherung prüfen sollte.