Kurz gesagt
🧓 Krankenhausaufenthalt = die Basis, die man nicht vernachlässigen sollte: Tagespauschale, Einzelzimmer, Honorarnachsätze und häusliche Pflege können die Rechnung schnell in die Höhe treiben.
👓 Optik, Zahnmedizin, Audiologie = die drei Bereiche, in denen die Eigenkosten schnell steigen, besonders wenn Sie außerhalb des 100 % Santé-Leistungskorbs liegen.
💶 Eine gute Senioren-Krankenversicherung erkennt man zuerst an den Deckelungen, den Wartezeiten und den Ausschlüssen, nicht nur am groß angezeigten monatlichen Beitrag.
Welche Leistungen sind in einer Senioren-Krankenversicherung wirklich unverzichtbar?
Das Herzstück des Vertrags ist die Krankenhausaufnahme. Wenn ein Aufenthalt sich verlängert, sind nicht nur das Bett teuer, sondern auch die Tagespauschale, das Einzelzimmer, Honorare über dem Basistarif und manchmal Komfortkosten. Wenn dieser Bereich wackelt, wird alles andere sekundär.
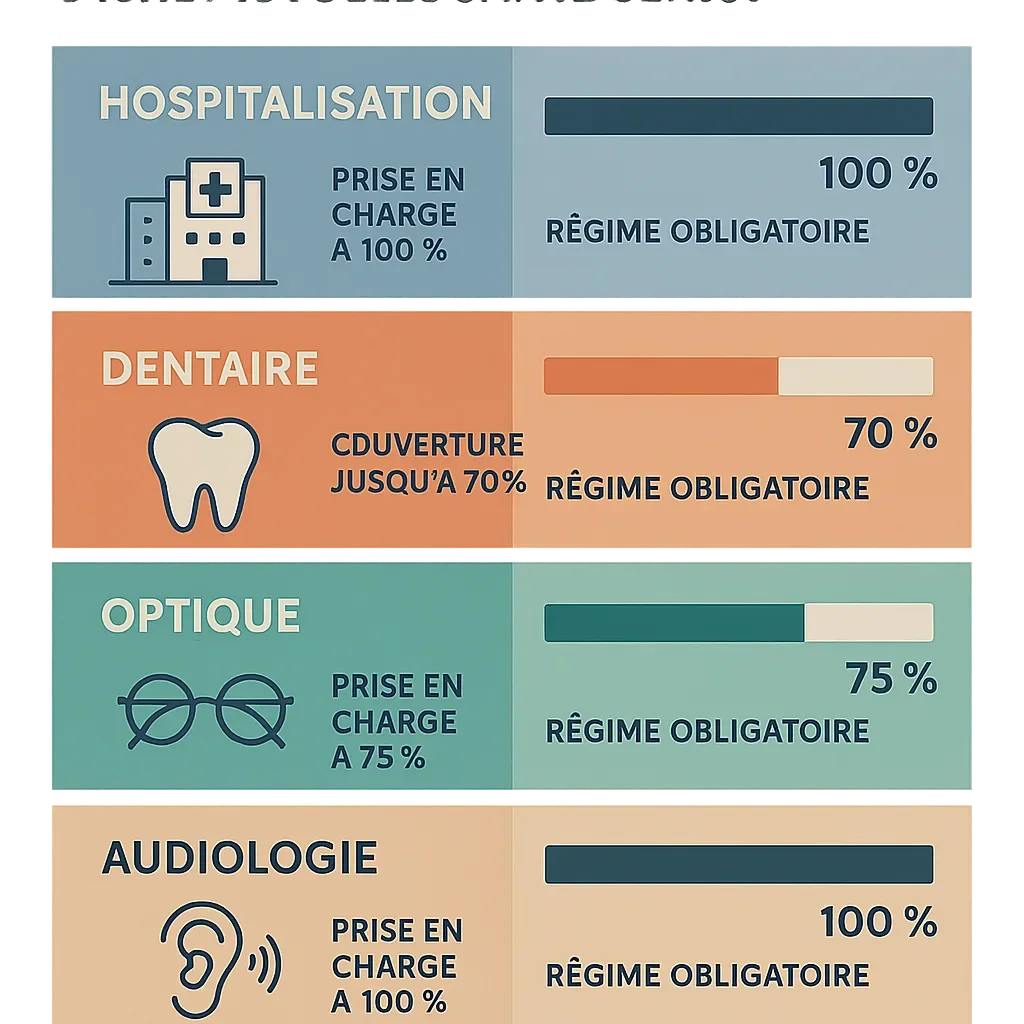
Dann folgen die drei Posten, die oft für schmerzhaftes Aufstöhnen bei Kostenvoranschlägen sorgen: Zahnmedizin, Optik und Audiologie. Es ist kein Zufall, dass Vergleichsportale sie immer an die Spitze setzen. Eine Krone, Gleitsichtbrillen oder ein Hörgerät können schnell ins Gewicht fallen, wenn die Versicherung sich mit symbolischen Erstattungen begnügt.
Um den Überblick zu behalten, hier die Leistungen, die Sie vorrangig prüfen sollten:
| Leistung | Warum sie wichtig ist | Was zu prüfen ist |
|---|---|---|
| Krankenhausaufenthalt | Verhindert, dass der medizinische Aufenthalt zu einem finanziellen Fass ohne Boden wird | Tagespauschale, Einzelzimmer, Honorarnachsätze, Transport |
| Zahnmedizin | Prothesen und Implantate werden oft schlecht erstattet | Jahresdeckel, Prozentsatz BRSS, Wartezeit |
| Optik | Komplexe Gläser und Fassungen können teuer sein | Fassung, Gläser, Erneuerungsfrequenz, Versorgungsnetz |
| Audiologie | Hörhilfen bleiben nach 60 Jahren ein sensibler Kostenpunkt | Erstattungshöhe, Erneuerung, 100 % Santé-Korb |
| Assistenz | Nützlich bei Rückkehr nach Hause oder Immobilisierung | Haushaltshilfe, Essenslieferung, Tierbetreuung, Teleassistenz |
In der Praxis verspricht eine solide Senioren-Krankenversicherung nicht „alles zu erstatten“. Sie puffert große Kosten ab, begrenzt die Eigenbeteiligung und hält klare Deckelungen ein. Das ist ein einfacher Unterschied, aber er macht beim Erstattungszeitpunkt den entscheidenden Unterschied.
Ab welchem Alter wird eine Seniorenkasse sinnvoll?
Es gibt kein magisches Alter, das in Stein gemeißelt ist. Allerdings werden viele Verträge ab 55-60 Jahren interessanter, um sie ernsthaft zu vergleichen, da sich die Bedürfnisse ändern: häufigere Zahnbehandlungen, Seh- und Hörkontrollen und manchmal auch regelmäßige Krankenhausaufenthalte. Die Idee ist nicht, in Panik zu geraten, sondern vorzusorgen.
Man kann die Profile wie folgt vereinfachen:
- 55-64 Jahre: Priorität auf Krankenhausaufenthalte, ein gutes Basisniveau bei Optik und eine flexible Absicherung, wenn Sie noch aktiv sind.
- 65-74 Jahre: Achtung bei Zahn- und Hörleistungen, die oft stärker beansprucht werden, mit wirklich nützlichen Höchstgrenzen.
- 75 Jahre und älter: Assistenz, Einzelzimmer und häusliche Dienstleistungen gewinnen an Bedeutung, da Komfort und Begleitung genauso wichtig sind wie die reine Erstattung.
Anders gesagt: Der richtige Zeitpunkt zum Wechseln ist nicht immer „mit der Rente“, sondern „wenn der Kollektivvertrag nicht mehr zu Ihren Bedürfnissen passt“. Und das ist sehr unterschiedlich, je nachdem, ob man selten zum Arzt geht oder beginnt, mehrere Grundbehandlungen in Anspruch zu nehmen.
Wie liest man einen Vertrag, ohne auf Lockangebote hereinzufallen?
Die klassische Falle ist, die Beiträge vor allem anderen zu betrachten. Die tatsächlichen Kosten ergeben sich jedoch aus der Kombination von Preis + Erstattungsniveau + Höchstgrenzen + Ausschlüssen. Ein Vertrag mit 50 € monatlich kann weniger attraktiv sein als ein anderer mit 70 €, wenn er die wirklich teuren Behandlungen besser abdeckt.
Hier sind die Punkte, die man ohne Schummeln bei der Querlesung kontrollieren sollte:
- Die jährliche Höchstgrenze: ab einem bestimmten Betrag zahlt die Zusatzversicherung nicht mehr mit. Bei Zahn- und Optikleistungen ist das oft entscheidend.
- Die Wartezeit: manche Leistungen beginnen nicht sofort. Eine böse Überraschung, wenn eine Behandlung bald ansteht.
- Ausschlüsse: Prothesen, Implantate, Mehrkosten oder nicht erstattete Leistungen können sehr diskret aus dem Vertrag entfernt sein.
- Die Drittzahlung: nützlich, um Vorauszahlungen zu vermeiden, besonders in Apotheken, bei Optikern und manchmal im Krankenhaus.
- Das Versorgungsnetz: es kann die Rechnung bei bestimmten Partneroptikern, Zahnärzten oder Hörgeräteakustikern reduzieren.
Nach ameli.fr gilt das 100%-Gesundheitsprogramm für definierte Leistungskörbe in Optik, Zahnmedizin und Audiologie. Das ist natürlich nützlich, aber kein Zauberstab: Sobald man außerhalb des Leistungskorbs liegt, wird das Niveau der Zusatzversicherung wieder zentral.
Gut zu wissen: Eine scheinbar „alles abdeckende“ Formel kann in Wirklichkeit sehr schnell an ihre Grenzen stoßen. Man muss also die Allgemeinen Bedingungen lesen, nicht nur die Verkaufstabelle. Das ist nicht der spannendste Teil des Vertrags, aber oft steckt hier das wahre Spiel dahinter.
Welches Budget sollte man je nach Profil einplanen?
Das Budget für eine Senioren-Zusatzversicherung hängt vor allem vom Alter, der Region, dem Leistungsniveau und dem Gesundheitszustand ab. In der Praxis steigen die beobachteten Beiträge auf dem Markt oft mit dem Alter, und der Unterschied zwischen einer Einstiegs- und einer erweiterten Formel kann deutlich sein.
Zur Orientierung ist es besser, nach Bedürfnissen als nach einfachem Tarif zu denken:
| Profil | Häufig gesuchtes Budget | Nützliches Garantie-Niveau |
|---|---|---|
| Aktiver Senior 55-64 Jahre | Moderat | Krankenhausaufenthalt + angemessene Optik + Assistance |
| Rentner 65-74 Jahre | Zwischenstufe | Zahnmedizin, Audiologie und verstärkte Einbettzimmer |
| 75 Jahre und älter | Höher, aber gezielt | Assistance, Nachsorge und solide Höchstgrenzen bei schweren Leistungen |
Das eigentliche Thema ist also nicht „wie viel ich bezahle“, sondern „wie viel ich aus eigener Tasche zahlen muss, wenn ich ein ernsthaftes Problem habe“. Bei gleichen Garantien kann ein etwas teurerer Vertrag viel rentabler sein, wenn Sie Gleitsichtbrillen tragen, regelmäßige Zahnarztbesuche haben oder kürzlich im Krankenhaus waren.
Wie zahlt man weniger ohne auf den Schutz zu verzichten?
Man kann die Rechnung senken, ohne den Schutz zu opfern. Das Geheimnis ist, unnötige Optionen zu streichen, die Erstattungsniveaus an Ihre tatsächlichen Bedürfnisse anzupassen und zu prüfen, ob Sie Anspruch auf Zuschüsse haben. Eine Senioren-Krankenversicherung soll nicht luxuriös sein; sie muss angemessen sein.
Der richtige Reflex ist nicht, den niedrigsten Beitrag zu jagen, sondern den Vertrag zu suchen, der eine große Erstattungslücke im falschen Moment vermeidet.
Hier sind die Hebel, die am besten funktionieren:
- Gadgets-Optionen streichen, wenn Sie bestimmte Heilmethoden oder Zusatzleistungen nie nutzen.
- Deckelungen vergleichen, bevor Sie die Preise vergleichen, sonst vergleichen Sie Äpfel mit Birnen.
- Die Partnerformel prüfen, wenn Sie die gleichen Bedürfnisse wie Ihr Partner haben: manchmal ist der Preisunterschied interessant.
- Das Versorgungsnetz prüfen, um Eigenanteile bei Optik, Zahnmedizin oder Audiologie zu reduzieren.
- Mögliche Zuschüsse prüfen, insbesondere die Solidarische Zusatzversicherung, wenn Ihr Einkommen bescheiden ist.
Es gibt auch einen oft vergessenen Fall: der Wechsel von der Betriebszusatzversicherung zu einem Einzelvertrag beim Renteneintritt. Hier muss man schnell vergleichen, denn ein Beitrag, der während der Erwerbstätigkeit vernünftig erschien, kann ohne Arbeitgeberbeteiligung viel weniger attraktiv werden.
Mit anderen Worten: Weniger zu zahlen ist nicht unvereinbar mit gutem Schutz. Aber man muss eine einfache Regel akzeptieren: Wenn die Versicherung zu „leicht“ ist, spart sie Ihnen 20 € im Monat, kostet Sie aber 800 €, wenn Sie sie wirklich brauchen. Deshalb sollte man in nützlichen Schutz denken, nicht in Werbeversprechen.
FAQ — Senioren-Krankenversicherung
Ist eine Senioren-Krankenversicherung verpflichtend?
Nein, sie ist nicht verpflichtend an sich. Sie wird jedoch oft sehr nützlich, sobald die Gesundheitsausgaben steigen oder die Betriebszusatzversicherung nicht mehr passt. Ohne soliden Schutz können die Eigenanteile bei Zahnmedizin, Optik oder Krankenhaus schnell steigen.
Kann man die Betriebszusatzversicherung im Ruhestand behalten?
Ja, in manchen Fällen, aber der Beitrag ändert sich oft nach dem Renteneintritt. Der Kollektivvertrag kann erhalten bleiben, ist aber manchmal weniger vorteilhaft, wenn die Arbeitgeberbeteiligung entfällt. Es ist besser, vor der Verlängerung zu vergleichen.
Reicht 100 % Gesundheit aus, um keine verstärkte Zusatzversicherung zu nehmen?
Nicht immer. Das System deckt bestimmte Leistungspakete in Optik, Zahnmedizin und Audiologie ab, aber sobald man Geräte außerhalb dieser Pakete, höhere Honorare oder besseren Komfort im Krankenhaus möchte, wird der Zusatzvertrag wieder wichtig. 100 % Gesundheit hilft, ersetzt aber nicht alles.
Sind alternative Heilmethoden in einer Seniorenversicherung sinnvoll?
Nur wenn Sie sie wirklich nutzen. Andernfalls ist es oft eine Option, die den Beitrag erhöht, ohne konkreten Nutzen zu bringen. Für einen Senior, der diese Behandlungen selten in Anspruch nimmt, ist es besser, Krankenhaus- oder Zahnschutz zu verstärken, da diese bei Problemen schwerer wiegen.
Ist eine Partnerformel immer günstiger?
Nicht unbedingt. Wenn beide Personen ähnliche Bedürfnisse haben, kann das Partnerangebot sinnvoll sein. Wenn aber der eine vor allem Optik und der andere Audiologie braucht, sind zwei getrennte Verträge manchmal besser abgestimmt. Man muss die Gesamtkosten vergleichen, nicht nur das „Promo“-Etikett.
Kann man eine Unterstützung zur Bezahlung der Zusatzversicherung erhalten?
Ja, je nach Ihren Einkünften. Die Solidarische Zusatzkrankenversicherung kann die Rechnung für einkommensschwache Haushalte erheblich reduzieren. Es gibt manchmal auch andere Hilfen über bestimmte Rentenkassen oder lokale Einrichtungen, aber diese sind weniger sichtbar. Deshalb ist es besser, die Berechtigung zu überprüfen, bevor man wahllos einen Vertrag abschließt.