En resumen
🔎 La franquicia anual suele ser más interesante cuando los cuidados se repiten durante el año.
💸 La franquicia por siniestro parece más ligera, pero se aplica a cada acto veterinario.
🐾 La mejor elección depende del perfil del animal: joven, estable, enfermo, mayor o seguido regularmente.
📊 A partir de 2 a 3 siniestros por año, la franquicia anual suele ser más rentable.
Franquicia anual o franquicia por siniestro: ¿cuál protege mejor su presupuesto?
La franquicia anual protege mejor a un propietario que anticipa varias consultas, ya que se cobra solo una vez al año. La franquicia por siniestro puede convenir si los cuidados son raros, pero se vuelve rápidamente costosa cuando las visitas se repiten, especialmente en un animal seguido regularmente.
Según el análisis de VetoAssure (https://vetoassure.fr/blog/assurance-animaux-deductible-vs-franchise), las franquicias anuales comunes en 2026 están entre 75 € y 100 €, frente a 40 € a 60 € para una franquicia por siniestro. El precio nominal es por tanto engañoso: el total pagado en el año puede cambiar muy rápido.
« A partir de 2 a 3 siniestros por año, la franquicia anual se vuelve económicamente más interesante. »
Lo que realmente hace variar el resto a cargo
El costo real no depende solo de la franquicia. También hay que mirar la tasa de reembolso, el límite anual y el tipo de cuidado cubierto. Como recuerdan varias guías, las franquicias afectan sobre todo a las enfermedades y los accidentes, rara vez a la prevención.
- Franquicia anual: un solo cobro, útil si se prevén varios actos.
- Franquicia por siniestro: una retención en cada consulta o acto reembolsado.
- Sin franquicia: no hay resto a cargo por franquicia, pero la cuota suele ser más alta.
« La franquicia no es un detalle del contrato: es ella quien transforma el reembolso teórico en presupuesto real. »
¿Cómo se calcula la franquicia en el seguro para perros y gatos?
El cálculo es simple en apariencia, pero decisivo en la práctica. La fórmula básica es (importe de la factura × tasa de reembolso) – franquicia = importe reembolsado. Según Kozoo, una franquicia puede ser fija, proporcional o anual, lo que cambia mucho el resultado final.
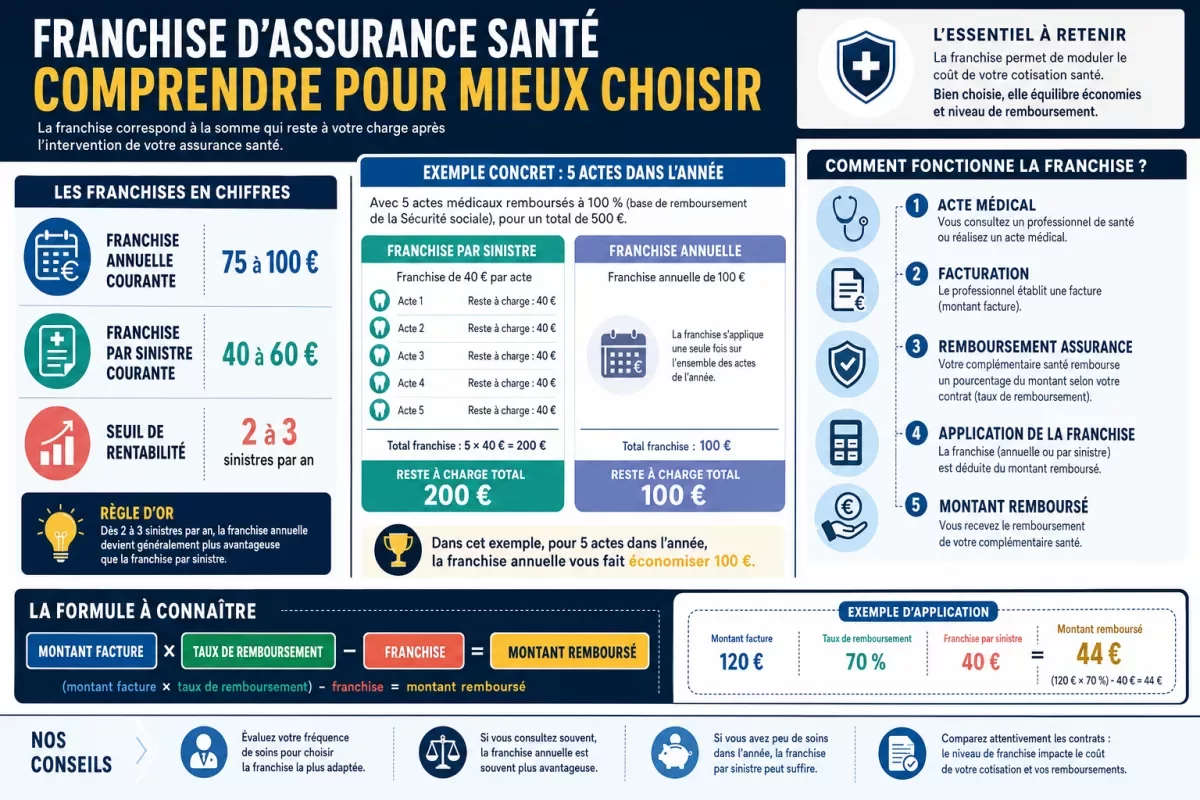
Los ejemplos numéricos muestran bien la lógica: en una factura de 90 € con una franquicia anual de 100 €, no se realiza ningún reembolso. En una factura de 450 € con una franquicia del 20 %, 90 € quedan a su cargo. Y en una factura de 1.200 € con una franquicia fija de 75 €, el reembolso sigue siendo claramente más favorable.
| Tipo de franquicia | Método de cálculo | Interés principal | Límite a vigilar |
|---|---|---|---|
| Franquicia anual | Una sola vez al año | Más legible para los animales seguidos | Puede parecer alta si solo se reembolsa un cuidado |
| Franquicia por siniestro | En cada acto veterinario | Puede convenir si los cuidados son raros | El total aumenta rápido en cuanto se multiplican las consultas |
| Franquicia sin franquicia | Ninguna deducción de franquicia | Reduce el riesgo de gasto de bolsillo en los cuidados pequeños | Cuota generalmente más alta |
| Franquicia modulable | Monto ajustable según la oferta | Permite arbitrar entre precio mensual y protección | Requiere una comparación detallada del contrato |
Franquicia fija, proporcional o modulable: no confunda los mecanismos
Una franquicia fija descuenta un monto definido de antemano, mientras que una franquicia proporcional deja a su cargo un porcentaje de la factura. Algunas aseguradoras también ofrecen franquicias modulables como 0 €, 50 € o 100 €, lo que permite adaptar la cuota al nivel de protección deseado.
¿Qué perfil de animal justifica una franquicia anual?
La franquicia anual es la más coherente para un animal que consulta varias veces al año, que sigue un tratamiento o cuyo historial médico prevé cuidados repetidos. Cuanto mayor sea el riesgo de 2 a 3 siniestros anuales, más eficazmente esta fórmula protege el presupuesto.
La lógica es simple: un animal joven y saludable suele soportar mejor una franquicia por siniestro, porque las consultas son más raras. Por el contrario, un animal viejo, frágil o propenso a recaídas tiene interés en limitar los cortes de reembolso. También es ahí donde la cuestión del gasto de bolsillo se vuelve estratégica.
- Animal joven y poco enfermo: la franquicia por siniestro puede seguir siendo aceptable.
- Animal viejo o en seguimiento: la franquicia anual suele ser más lógica.
- Tratamiento recurrente: comparar el total anual antes de mirar la cuota mensual.
- Consultas pequeñas frecuentes: cuidado con las franquicias que anulan el reembolso.
Las franquicias por siniestro pueden parecer ventajosas, pero a veces penalizan las facturas pequeñas. VetoAssure muestra que con 5 actos veterinarios en el año, una franquicia de 40 € por siniestro alcanza 200 €, frente a 100 € para una franquicia anual. La ganancia de la fórmula anual se vuelve entonces evidente (VetoAssure).
¿Valen realmente la pena las franquicias sin franquicia?
Sí, pero solo en ciertos casos. Un seguro sin franquicia elimina el riesgo de gasto de bolsillo en los cuidados pequeños y simplifica la lectura del contrato, pero generalmente es más caro. Se vuelve especialmente interesante para animales frágiles, presupuestos muy ajustados o propietarios que quieren nivelar todos los gastos.
En cambio, una fórmula sin franquicia no debe hacer olvidar los otros parámetros del contrato. Los períodos de carencia pueden durar varios meses para enfermedades y cirugías, mientras que los accidentes suelen beneficiarse de períodos más cortos. Lo recuerda claramente Le Bon Courtier (https://leboncourtier.fr/assurance-animaux-franchise-carence-plafond): un contrato atractivo en cuanto a la franquicia puede seguir siendo menos protector si retrasa demasiado el reembolso.
Los buenos casos de uso para una fórmula sin franquicia
- Animal con cuidados frecuentes: la eliminación del resto a cargo de la franquicia asegura el presupuesto.
- Pequeñas consultas repetidas: el contrato evita reembolsos anulados por la franquicia.
- Propietario que prefiere la visibilidad: el costo es más fácil de anticipar.
Pero hay que ser realista: las ofertas sin franquicia suelen ser más caras que las que tienen franquicia, y los cuidados de prevención frecuentemente quedan excluidos. La buena elección no es “con” o “sin” franquicia, sino “con la franquicia que corresponde al verdadero ritmo de cuidados de su animal”.
¿Cómo optimizar su presupuesto sin pagar de más?
La optimización no consiste en elegir la franquicia más baja posible, sino en alinear el contrato con el perfil del animal y con su capacidad para absorber un resto a cargo. El mejor presupuesto es aquel que mantiene la cuota soportable mientras evita una mala sorpresa al momento del reembolso.
- Cuente sus cuidados de los últimos 12 meses: si ya está cerca de 2 a 3 actos, vale la pena probar la franquicia anual.
- Compare 3 escenarios: 1 cuidado, 3 cuidados, 5 cuidados. Ahí es donde la diferencia se vuelve visible.
- Verifique la franquicia, el límite y la tasa de reembolso: estos tres parámetros trabajan juntos.
- Revise las exclusiones: prevención, chequeos, vacunas o actos específicos no siempre siguen la misma lógica.
- Incluya los períodos de carencia: un contrato más barato puede ser menos útil si retrasa la cobertura.
VetoAssure indica que las ofertas comunes en 2026 oscilan entre 75 € y 100 € para una franquicia anual, y 40 € a 60 € para una franquicia por siniestro. Este rango es útil, pero no suficiente: el verdadero buen contrato es el que reduce el costo total en un año, no solo la factura mensual.
Al final, elegir entre franquicia anual y franquicia por siniestro equivale a arbitrar entre la frecuencia de los cuidados y el nivel de la cuota. Para un animal seguido, la fórmula anual protege mejor el presupuesto; para un animal poco consultado, la franquicia por siniestro sigue siendo competitiva. La buena decisión se toma con números, no con intuición.
Para recordar
🐶 La franquicia anual suele ser más rentable cuando los cuidados se repiten.
🐱 La franquicia por siniestro conviene más a animales consultados raramente.
📉 El verdadero costo depende de la tasa de reembolso, el límite y las exclusiones.
💡 Sin franquicia no significa mejor contrato: la cuota puede subir.
🩺 Los períodos de carencia y la prevención pueden cambiar la buena elección.
Preguntas frecuentes
¿Qué franquicia elegir para un perro joven y sano?
Para un perro joven y poco consultado, la franquicia por siniestro puede seguir siendo interesante si la cuota es claramente más baja. En cambio, si las consultas comienzan a repetirse, la franquicia anual rápidamente recupera la ventaja en el costo total del año.
¿Un seguro sin franquicia es siempre más caro?
A menudo sí, porque el asegurador compensa la ausencia de franquicia con una cuota más alta. Esto puede seguir siendo rentable si su animal tiene muchos pequeños cuidados, pero no si consulta raramente. Por eso hay que comparar el costo anual completo.
¿Los cuidados de prevención están sujetos a franquicia?
La mayoría de las veces, no. Las franquicias se aplican principalmente a enfermedades y accidentes, mientras que la prevención suele estar excluida o tratada aparte. Por eso hay que leer el contrato línea por línea antes de concluir.
¿Cómo saber si mi animal tendrá de 2 a 3 siniestros en el año?
Observe el historial de los últimos 12 meses: consultas, exámenes, tratamientos, urgencias y seguimientos. Si ya está cerca de varios actos, la franquicia anual se vuelve más interesante. Un animal mayor, crónico o sensible suele superar este umbral más rápido que un animal joven.
¿Puede la franquicia por siniestro anular un pequeño reembolso?
Sí. Si la factura es inferior o cercana a la franquicia, el reembolso puede volverse muy bajo, incluso nulo. Esto es precisamente lo que hace que la franquicia anual o la fórmula sin franquicia sean más seguras para los pequeños cuidados recurrentes.