Retrait d’assurance vie après 8 ans : ce que l’impôt prend vraiment
L’assurance vie fiscalité après 8 ans devient nettement plus douce au moment d’un retrait : seuls les gains sont taxés, avec un abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple, puis un taux de 7,5 % ou 12,8 % selon les versements. Les prélèvements sociaux de 17,2 % restent dus sur la part taxable.
Le vrai enjeu consiste à calculer la part de gains incluse dans le rachat partiel assurance vie, puis à vérifier si le prélèvement forfaitaire unique (PFU) ou le barème de l’impôt sur le revenu vous coûte moins cher. Le guide ci-dessous montre le calcul, les cas selon la date des primes, la déclaration et les leviers concrets pour réduire l’impôt sans mauvaise surprise.
Sommaire
En bref
🧾 Après 8 ans, l’abattement annuel s’applique aux gains du retrait, pas au capital. Cette nuance change tout au moment de calculer l’impôt.
📉 Le taux d’impôt dépend de la date des primes : 7,5 % dans le cas le plus favorable, 12,8 % au-delà de certains versements postérieurs au 27 septembre 2017.
🧮 Les prélèvements sociaux de 17,2 % restent dus sur la part de gain rachetée, même quand l’abattement annule l’impôt sur le revenu.
🎯 Fractionner les retraits et vérifier la déclaration permet souvent de mieux exploiter l’abattement annuel sans alourdir la fiscalité.
Que change le cap des 8 ans sur la fiscalité de l’assurance vie ?
Le cap des 8 ans ouvre le régime le plus favorable de l’assurance vie à la sortie. Un retrait reste imposé seulement sur les gains, et l’abattement annuel vient d’abord réduire la base taxable. Le portail economie.gouv.fr rappelle aussi que le plafond de 150 000 € s’apprécie au niveau de l’épargnant pour les primes versées depuis le 27 septembre 2017.
Autrement dit, l’assurance vie ne devient pas magique au bout de 8 ans, mais elle devient beaucoup plus lisible fiscalement. La logique est simple : capital récupéré d’un côté, gains imposables de l’autre, puis prélèvements sociaux sur la part gagnante.
- 4 600 € d’abattement annuel pour une personne seule.
- 9 200 € d’abattement annuel pour un couple soumis à imposition commune.
- 7,5 % de taux d’impôt sur la fraction de gains la plus favorable.
- 17,2 % de prélèvements sociaux sur les gains taxables.
Après 8 ans, la bonne question n’est plus « ai-je le droit de retirer ? », mais « quelle part du retrait passe encore sous l’impôt ? ».
Le point à surveiller reste la date des versements. Le même contrat peut mélanger des primes anciennes et des primes plus récentes, ce qui impose de regarder l’historique avant de faire un gros rachat. La fiscalité de l’assurance vie après 8 ans se lit donc contrat par contrat, mais aussi versement par versement.
Comment calculer l’imposition d’un retrait après 8 ans ?
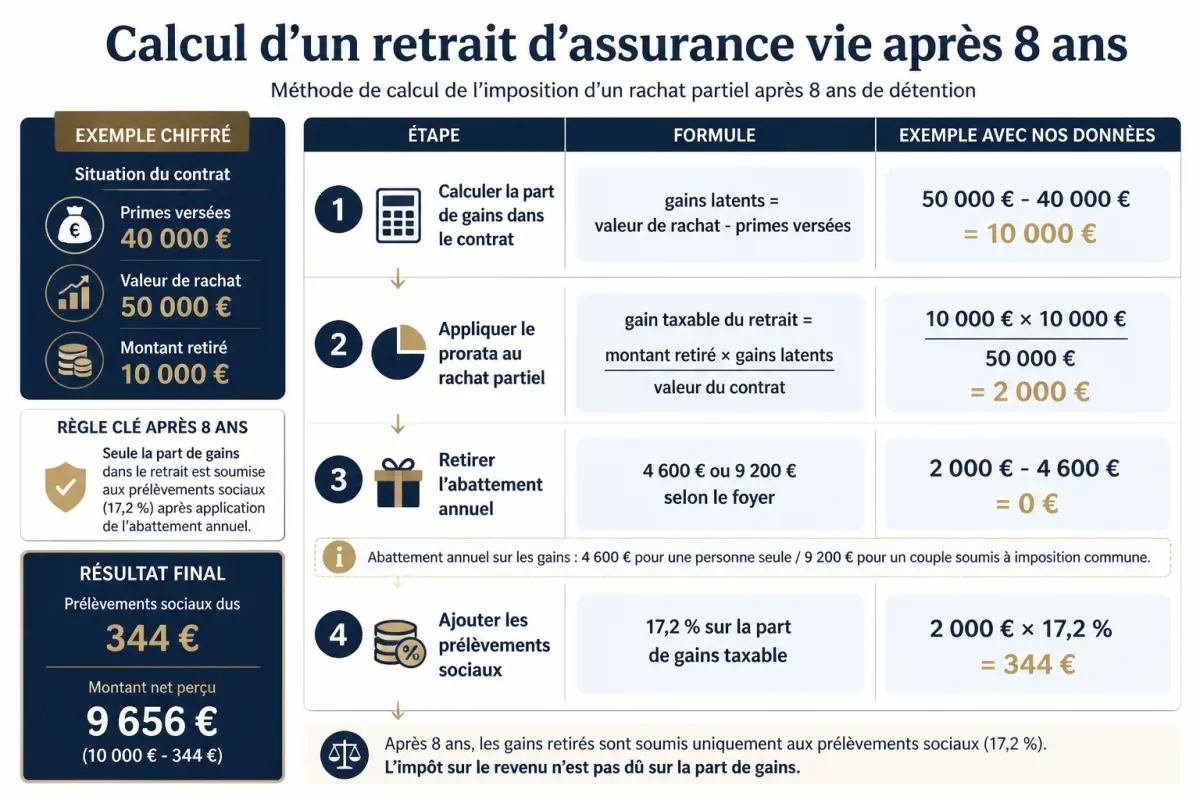
Le calcul repose sur une idée simple : le fisc taxe uniquement la part de gains comprise dans le rachat, pas le capital versé. Pour un rachat partiel assurance vie, la part imposable se détermine au prorata de la performance latente du contrat, puis l’abattement annuel réduit la base taxable avant l’application du taux d’impôt retenu.
| Étape | Formule | Exemple indicatif |
|---|---|---|
| Valeur du contrat | Valeur avant rachat | 50 000 € |
| Primes versées | Somme des versements | 40 000 € |
| Gains latents | Valeur du contrat – primes versées | 10 000 € |
| Rachat partiel | Montant retiré | 10 000 € |
| Part de gains dans le rachat | Montant retiré × gains / valeur du contrat | 10 000 € × 10 000 / 50 000 = 2 000 € |
| Abattement annuel | 4 600 € ou 9 200 € | 4 600 € pour une personne seule |
| Impôt sur le revenu | Gains taxables – abattement | 0 € |
| Prélèvements sociaux | Gains taxables × 17,2 % | 2 000 € × 17,2 % = 344 € |
Exemple chiffré de rachat partiel
Dans cet exemple, un retrait de 10 000 € ne déclenche pas d’impôt sur le revenu, car la part de gains rachetée reste sous l’abattement annuel de 4 600 €. Le coût fiscal réel se limite alors aux prélèvements sociaux, soit 344 € sur 2 000 € de gains inclus dans le rachat.
Le calcul change si la part de gains est plus élevée ou si l’abattement a déjà été consommé dans l’année. Une simulation simple avant le rachat évite les surprises, surtout quand plusieurs retraits sont prévus sur la même année civile.
Le plafond de 150 000 € ne change pas l’abattement annuel ; il change seulement le taux appliqué à une partie des gains.
Quelle fiscalité selon votre situation ?
La fiscalité assurance vie après 8 ans dépend surtout de la date des primes et du montant total des versements postérieurs au 27 septembre 2017. Dans le cas courant, le gain racheté profite d’abord de l’abattement annuel, puis d’un taux de 7,5 % ou 12,8 % selon la tranche de primes concernée. Les prélèvements sociaux restent inchangés dans tous les cas.
Le site economie.gouv.fr et la doctrine fiscale publique convergent sur un point pratique : le seuil de 150 000 € se lit par assuré, sur l’ensemble des contrats concernés, et non contrat par contrat. Le détail du relevé d’assureur devient donc décisif dès que les versements récents sont élevés.
| Situation | Impôt sur le revenu après abattement | Prélèvements sociaux | Vigilance |
|---|---|---|---|
| Primes versées avant le 27/09/2017 | 7,5 % sur la part taxable | 17,2 % sur les gains | Vérifier la date exacte des versements |
| Primes versées après le 27/09/2017 et total ≤ 150 000 € | 7,5 % sur la part taxable | 17,2 % sur les gains | Le seuil s’apprécie par assuré |
| Primes versées après le 27/09/2017 et total > 150 000 € | 12,8 % sur la fraction de gains liée à l’excédent | 17,2 % sur les gains | Le détail du contrat compte |
| Option pour le barème progressif | Taux marginal de votre foyer | 17,2 % sur les gains | À comparer au forfait avant de choisir |
Le barème progressif peut devenir intéressant si votre tranche marginale d’imposition est faible. À l’inverse, le PFU assurance vie reste souvent plus simple à lire et plus prévisible quand le foyer fiscal se situe dans une tranche élevée.
Fonds euros et unités de compte : le support change-t-il la fiscalité ?
Le support ne change pas le principe fiscal après 8 ans, mais il change la manière dont la performance se construit dans le contrat. Fonds en euros et unités de compte suivent la même logique de rachat, mais pas la même dynamique de rendement ni le même niveau de risque.
Pour la fiscalité d’un retrait, la règle s’applique au contrat global. Le support influe surtout sur le montant des gains disponibles au moment du rachat, pas sur le taux d’imposition lui-même.
- Fonds en euros : valorisation plus lisible, avec un capital généralement sécurisé hors frais et garanties spécifiques.
- Unités de compte : valeur variable, donc gains ou pertes plus sensibles aux marchés.
- Contrat mixte : la part de gains du rachat est calculée au niveau du contrat, pas support par support.
Bon à savoir : un contrat plus ancien ne devient pas fiscalement “meilleur” parce qu’il détient des unités de compte. La vraie différence se joue surtout sur le rendement potentiel, la volatilité et le timing du rachat.
Comment déclarer un retrait d’assurance vie ?
La déclaration d’un retrait d’assurance vie se fait à partir des montants transmis par l’assureur, puis reportés dans la déclaration annuelle de revenus si nécessaire. Le réflexe utile consiste à conserver le relevé de rachat, l’IFU éventuel et la trace de l’option fiscale choisie.
Service-Public.fr et impots.gouv.fr rappellent que la déclaration doit reprendre les produits imposables quand ils ne sont pas déjà soldés au bon taux. Si le barème est retenu, l’option doit être cohérente avec l’ensemble des revenus de capitaux mobiliers concernés.
- Retrouver le relevé de rachat envoyé par l’assureur.
- Vérifier la part exacte de gains indiquée sur le document.
- Reporter le montant dans la déclaration de revenus si la notice le demande.
- Conserver les justificatifs en cas de contrôle ou de demande de précision.
Le piège classique consiste à confondre le montant retiré et le gain taxable. Un retrait de 12 000 € ne signifie pas 12 000 € d’impôt : seule la part de gains est imposable, puis seulement après l’abattement annuel et selon le taux applicable.
Comment optimiser ses retraits après 8 ans ?
L’optimisation la plus utile reste souvent la plus simple : faire coïncider le montant du retrait avec l’abattement disponible et le calendrier fiscal. Fractionner un rachat sur deux années civiles peut réduire l’impôt, à condition que les gains soient réellement répartis sur deux périodes distinctes.
Le choix entre PFU et barème progressif mérite aussi un rapide comparatif, surtout si votre foyer fiscal se situe dans une tranche modérée. Un retrait bien calé peut neutraliser tout ou partie de l’impôt sur le revenu, sans modifier les prélèvements sociaux qui restent dus sur les gains.
- Fractionner les retraits si un seul rachat ferait dépasser l’abattement annuel.
- Vérifier l’historique des primes versées après le 27 septembre 2017.
- Comparer le PFU et le barème si votre taux marginal est faible.
- Conserver un coussin de gains non utilisés pour un prochain rachat.
- Éviter un retrait total si le contrat peut encore servir de réserve de cash à moyen terme.
Exemple indicatif : une personne seule dispose de 6 000 € de gains à retirer. Si le rachat est concentré sur une seule année, 1 400 € restent au-dessus de l’abattement de 4 600 €. Si le besoin est scindé sur deux années civiles et que les gains sont bien répartis, l’abattement peut absorber davantage de gains imposables.
Fractionner les rachats ne crée pas un avantage nouveau ; cette méthode sert surtout à utiliser l’abattement annuel au bon moment.
Sources utiles à consulter
- economie.gouv.fr : règles de base sur la fiscalité de l’assurance vie après 8 ans, abattement et seuil de 150 000 €.
- Service-Public.fr : repères pratiques sur la déclaration des revenus de placement et les démarches à suivre.
- impots.gouv.fr : notice de déclaration, rubriques de revenus et consignes actualisées pour l’année fiscale en cours.
À retenir
- 🟢 Après 8 ans, seul le gain du retrait est taxé, jamais le capital.
- 🟡 L’abattement annuel reste de 4 600 € ou 9 200 € selon le foyer fiscal.
- 🔵 Les prélèvements sociaux de 17,2 % s’appliquent toujours sur les gains taxables.
- 🟣 La date des primes et le seuil de 150 000 € changent le taux applicable.
- 🟠 Fractionner les retraits peut améliorer l’usage de l’abattement annuel.
Questions fréquentes
Peut-on retirer de l’argent avant 8 ans ?
Oui, un rachat reste possible avant 8 ans. La différence est fiscale : l’abattement annuel et les taux les plus favorables ne s’appliquent pas encore dans les mêmes conditions. Le retrait reste donc autorisé, mais le coût fiscal peut être plus élevé.
L’abattement de 4 600 € se calcule contrat par contrat ?
Non, l’abattement s’applique à l’assuré pour l’année fiscale, pas à chaque contrat séparément. Un foyer soumis à imposition commune dispose de 9 200 € au total sur ses retraits d’assurance vie. Ce point change beaucoup la stratégie quand plusieurs contrats coexistent.
Les prélèvements sociaux sont-ils dus même si l’impôt sur le revenu est nul ?
Oui, les prélèvements sociaux restent dus sur la part de gains taxable, même quand l’abattement annule l’impôt sur le revenu. Cette règle explique pourquoi un retrait “sans impôt” n’est pas toujours totalement gratuit fiscalement.
Le retrait partiel ferme-t-il le contrat ?
Non, un rachat partiel laisse le contrat ouvert. Le rachat total, en revanche, met fin au contrat et cristallise toute la fiscalité sur les gains accumulés. Le choix dépend donc aussi du besoin de conserver l’antériorité fiscale.
Faut-il choisir le PFU ou le barème progressif ?
Le PFU est souvent plus simple et plus lisible. Le barème progressif peut devenir plus intéressant si votre tranche marginale d’imposition est faible, mais le calcul doit rester global et cohérent avec vos autres revenus de capitaux mobiliers.
Que se passe-t-il si les primes versées après le 27 septembre 2017 dépassent 150 000 € ?
La fraction des gains rattachée à l’excédent de primes est taxée à 12,8 % au lieu de 7,5 %. Le plafond se regarde par assuré et sur l’ensemble des contrats concernés, donc un rapide contrôle avant rachat évite un mauvais calibrage du retrait.