En bref
📌 En 2026, le fonds en euros devrait rester le socle du rendement, avec une fourchette crédible autour de 2,5 % à 3,5 % brut selon les contrats et les bonus.
⚖️ Les meilleurs contrats ne montent pas tout seuls : ils exigent souvent une part d’unités de compte, des versements réguliers ou des conditions d’accès plus strictes. Cerise sur le gâteau, ces offres sont parfois plus lisibles en ligne qu’en banque traditionnelle.
🧾 Le vrai chiffre à regarder n’est pas le rendement affiché, mais le rendement net après frais, prélèvements sociaux et inflation. Autrement dit, un 3 % brut peut se comporter comme bien moins une fois la note payée.
Quel rendement assurance vie 2026 peut-on attendre ?
La fourchette la plus réaliste reste celle-là, pas le mirage du “4 % garanti” partout et pour tout le monde. Le marché a remonté quand les taux ont monté, mais l’inertie joue toujours : le portefeuille obligataire d’un assureur ne se recharge pas du jour au lendemain.
En pratique, il faut distinguer trois étages. D’abord, le fonds en euros classique des contrats anciens ou bancaires, souvent plus stable mais pas toujours le plus généreux. Ensuite, les offres plus récentes, parfois mieux rémunérées. Enfin, les contrats d’entrée de gamme boostés qui conditionnent une partie du rendement à la détention d’UC ou à un versement minimum.
| Scénario 2026 | Fonds en euros classique | Fonds en euros boosté | Lecture à retenir |
|---|---|---|---|
| Central | 2,5 % à 3,0 % | 3,0 % à 3,5 % | Marché encore soutenu, mais sans emballement |
| Favorable | 3,0 % à 3,5 % | 3,5 % à 4,0 % et plus | Bonus commerciaux et réserves bien utilisées |
| Plus prudent | 2,0 % à 2,5 % | 2,5 % à 3,0 % | Baisse des marges et offres moins offensives |
Les écarts restent logiques : l’assureur gère un portefeuille obligataire, une réserve de bénéfices et sa politique commerciale. Quand la concurrence est forte, il peut sacrifier une partie de sa marge pour attirer de nouveaux versements. Quand la collecte ralentit, les offres deviennent souvent plus prudentes. Voilà pourquoi un taux “moyen” ne dit pas grand-chose à lui seul.
Comment le rendement d’une assurance vie se construit-il en 2026 ?
Le rendement d’une assurance-vie se fabrique d’abord dans la poche obligataire de l’assureur, puis dans sa capacité à redistribuer une part des gains sous forme de participation aux bénéfices. En 2026, les taux de marché, la réserve de PPB, les frais de gestion et le poids des bonus commerciaux restent les quatre vraies manettes.
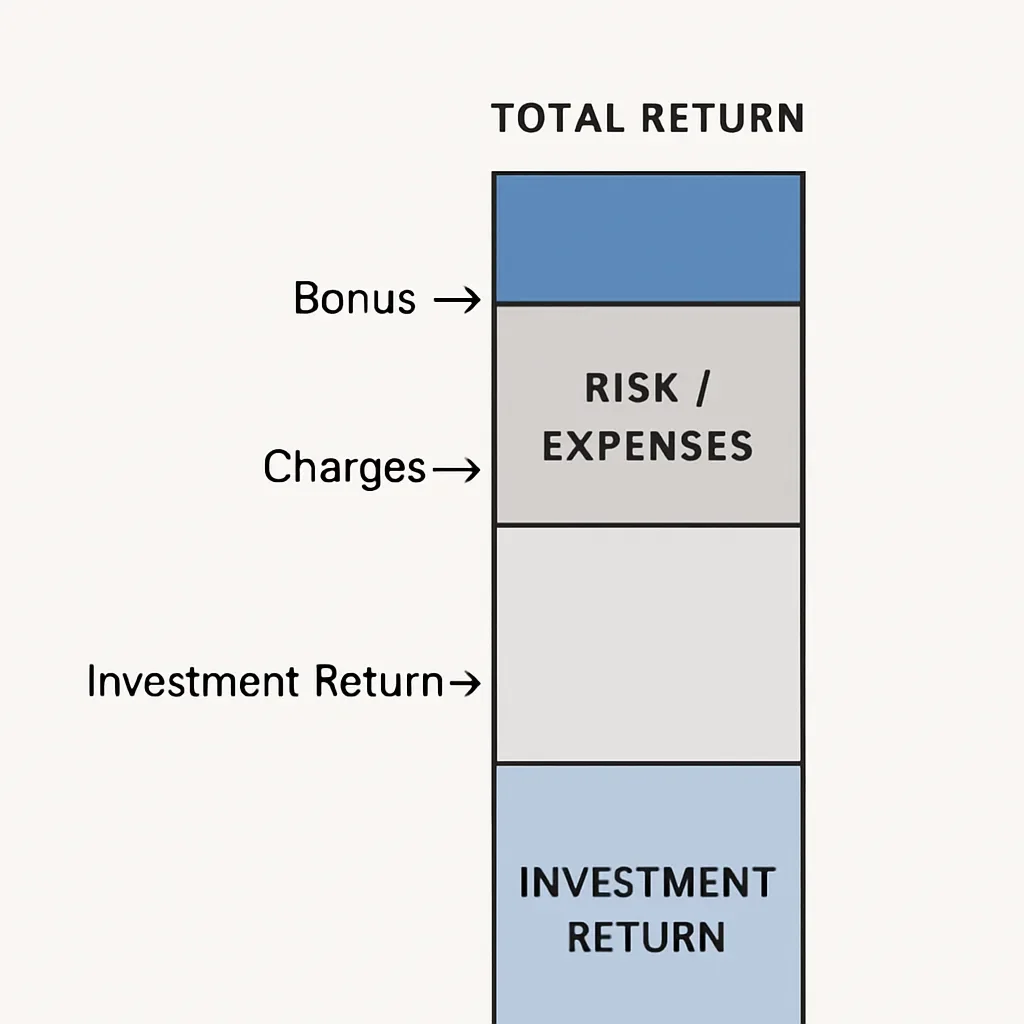
Le fonds en euros n’est pas une boîte noire, même si l’enveloppe reste opaque pour beaucoup d’épargnants. L’assureur investit surtout en obligations, parfois un peu en immobilier ou en actions, et il lisse les résultats grâce à la provision pour participation aux bénéfices (PPB). Ce mécanisme explique pourquoi un contrat peut garder de bons taux même après une baisse des marchés.
Les taux directeurs de la BCE restent décisifs, parce qu’ils influencent le rendement des nouvelles obligations achetées par les assureurs. Plus le cycle de taux se détend, plus le rendement futur des fonds en euros peut se tasser, avec un décalage parfois long. C’est ce qui rend les projections 2026 plus nuancées qu’un simple “ça monte” ou “ça baisse”.
On trouve déjà des contrats comme CORUM Life ou Afer Génération dans les discussions de marché, parce qu’ils montrent qu’un fonds en euros plus dynamique reste possible. Mais la contrepartie existe souvent : conditions d’accès, part d’UC, ou plafond de bonus. Bref, le rendement n’arrive jamais seul, il arrive avec son petit bagage.
Fonds en euros ou unités de compte : que faut-il viser ?
Le fonds en euros rassure parce qu’il offre une garantie en capital hors frais de gestion, alors que les unités de compte exposent le contrat aux marchés financiers. En échange, ces UC peuvent viser une performance supérieure sur la durée, à condition d’accepter des variations parfois nerveuses. Dit autrement : plus de potentiel, mais pas de filet sous les pieds.
| Support | Avantage principal | Limite | Pour quel profil ? |
|---|---|---|---|
| Fonds en euros | Capital garanti hors frais | Rendement plus modéré | Prudent, court à moyen terme |
| Unités de compte | Potentiel de performance plus élevé | Risque de perte en capital | Horizon long, profil équilibré ou dynamique |
| Mix des deux | Compromis rendement / sécurité | Demande de suivre l’allocation | La plupart des épargnants |
Le piège, c’est de croire qu’un contrat “plus rentable” est forcément meilleur. En réalité, un contrat peut afficher un bon taux sur le fonds en euros tout en restant médiocre si les frais d’UC sont élevés ou si la sélection d’unités de compte manque de lisibilité. Là, l’épargnant se tape parfois à la main une architecture trop compliquée pour pas grand-chose.
En 2026, les profils qui s’en sortent le mieux sont souvent ceux qui n’opposent pas sécurité et performance, mais qui les combinent intelligemment. Un socle en euros pour amortir les chocs, une poche UC modérée pour aller chercher du rendement, et des arbitrages réguliers plutôt qu’un gros coup de poker.
Quel rendement net réel après fiscalité et inflation ?
Le rendement net réel, c’est le rendement brut moins les frais, les prélèvements sociaux et l’érosion de l’inflation. Sur un contrat à 3 % brut, le ressenti peut vite tomber d’un cran si les prix progressent encore autour de 2 % sur l’année. C’est là que le rendement assurance vie 2026 doit être regardé avec un peu de recul.
Sur le plan fiscal, l’assurance-vie garde un atout avec l’abattement annuel après 8 ans, d’après la fiche Service-Public sur l’assurance-vie. Cela ne change pas le rendement servi, mais cela change beaucoup le rendement encaissé. Et pour un retrait partiel, la nuance compte vraiment.
Selon les statistiques de l’INSEE, le niveau général des prix reste le filtre principal du pouvoir d’achat de l’épargne. En d’autres termes, un contrat à 2,8 % peut être très correct si l’inflation reste sage, alors qu’un 3,5 % peut décevoir si les frais grignotent tout au passage.
Le bon réflexe consiste donc à regarder trois couches à la fois : rendement servi, rendement net fiscal et rendement réel. C’est un peu moins glamour qu’un gros chiffre en couverture, mais c’est bien plus honnête pour piloter son épargne sans se raconter d’histoires.
Comment booster le rendement sans exploser le risque ?
Pour un profil prudent, l’objectif n’est pas de courir après le podium, mais de sécuriser un socle en euros et d’ajouter, si besoin, une poche d’UC diversifiée. Pour un profil équilibré, une allocation mixte peut faire sens, à condition de lisser les versements dans le temps plutôt que d’entrer d’un coup.
| Profil | Allocation type | Rendement visé en 2026 |
|---|---|---|
| Prudent | 80 % à 100 % fonds en euros | Environ 2,5 % à 3,2 % brut |
| Équilibré | 40 % à 70 % fonds en euros + UC | Autour de 3 % à 5 % brut selon les marchés |
| Dynamique | Part UC plus importante | Potentiel plus élevé, mais sans garantie |
Un bon réflexe consiste à comparer le rendement réellement accessible, pas le taux d’appel. Des contrats comme CORUM Life, Afer Génération ou certains contrats Internet ont parfois des mécanismes plus lisibles, mais il faut vérifier le ticket d’entrée, la part d’UC exigée et la pérennité de l’offre. Bref, pas de magie, juste de la lecture fine.
- Vérifier les frais : gestion du contrat, supports, arbitrages éventuels.
- Lire les bonus : ils peuvent relever le rendement, mais pas gratuitement.
- Éviter la surconcentration : mieux vaut plusieurs UC simples qu’un seul support très exotique.
- Regarder l’horizon : plus il est long, plus la volatilité des UC est absorbable.
Le rendement le plus séduisant n’est pas toujours celui qui compte. En assurance-vie, la lisibilité du contrat vaut parfois autant qu’un dixième de point de plus.
FAQ : les questions qui reviennent sur le rendement assurance vie 2026
Un contrat ouvert avant 2026 est-il forcément moins bon ?
Pas du tout. Certains vieux contrats ont des frais corrects, des options utiles et parfois une réserve plus confortable. En revanche, il faut comparer le taux servi, les frais de gestion et les supports disponibles, parce qu’un “vieux” contrat peut aussi être devenu moyen, voire franchement lourd à gérer.
Les bonus sur fonds en euros valent-ils le coup ?
Oui, si vous acceptez leurs conditions. Le bonus peut améliorer le rendement de quelques dixièmes de point, parfois davantage, mais il demande souvent une part d’UC, un minimum de versement ou une détention sur une période donnée. Sans ça, le gain affiché peut rester théorique.
Peut-on viser plus de 4 % sans prendre trop de risques ?
Il faut être prudent avec cette promesse. En pratique, les rendements au-dessus de 4 % sur fonds en euros passent souvent par des mécanismes de bonus, des conditions commerciales ou une part d’UC. Ce n’est pas impossible, mais ce n’est pas le standard du marché.
L’assurance-vie reste-t-elle intéressante pour un retraité ?
Oui, surtout pour la souplesse des rachats, la transmission et la possibilité de garder une poche prudente. Le point clé, c’est la liquidité : un retraité peut privilégier le fonds en euros, puis ajouter un peu d’UC s’il n’a pas besoin de tout récupérer à court terme.
Faut-il changer de contrat pour gagner 0,3 point ?
Pas automatiquement. Si le nouveau contrat apporte vraiment un meilleur rendement accessible, des frais plus bas et des supports plus adaptés, oui. Mais si le gain dépend de conditions compliquées ou d’UC mal choisies, le petit mieux affiché peut vite fondre dans les frais et le risque.
À quel moment 2026 faut-il comparer les taux servis ?
Le plus souvent, les assureurs publient leurs rendements de fonds en euros en début d’année, avec une campagne commerciale très active entre janvier et mars. C’est souvent là que les comparaisons sont les plus utiles, car on dispose enfin des chiffres servis et non des simples annonces.